Ile naprawdę kosztuje zakup mieszkania? Cena lokalu to dopiero początek
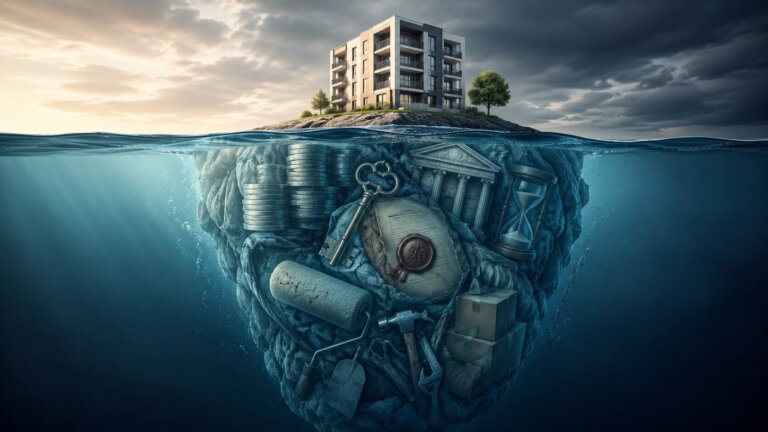
Ile naprawdę kosztuje zakup mieszkania? Cena podana w ogłoszeniu jest tylko pierwszą częścią rachunku. Do ceny nieruchomości mogą dojść podatki, notariusz, opłaty sądowe, koszty kredytu, remont albo wykończenie, wyposażenie i miesiące oczekiwania na przeprowadzkę. Dlatego osoba dysponująca budżetem 800 tys. zł niekoniecznie powinna szukać mieszkania kosztującego 800 tys. zł. Wyjaśniamy, jak policzyć rzeczywisty koszt zakupu mieszkania i dlaczego bezpieczny budżet powinien obejmować także pieniądze, które pozostaną po otrzymaniu kluczy.
.Kupujący mieszkanie zwykle zaczyna od jednej liczby. Jeżeli może wydać 700 tys. zł, szuka ofert w granicach 700 tys. zł. Jeżeli bank informuje go, że może otrzymać kredyt pozwalający kupić nieruchomość za 900 tys. zł, bardzo szybko zaczyna oglądać mieszkania kosztujące właśnie tyle. Jest to jeden z najbardziej naturalnych, ale również najbardziej kosztownych błędów popełnianych na rynku nieruchomości. Cena mieszkania nie jest bowiem ceną całego zakupu.
Między znalezieniem atrakcyjnego ogłoszenia a pierwszym wieczorem we własnym mieszkaniu pojawia się wiele wydatków, których nie widać w cenie metra kwadratowego. Podatek, notariusz, opłaty sądowe, koszty kredytu, wycena nieruchomości, remont albo wykończenie, wyposażenie, przeprowadzka, a niekiedy także prowizja pośrednika powodują, że rzeczywista kwota potrzebna na zakup może być wyraźnie większa od ceny podanej w ogłoszeniu. Nie wszystkie z tych wydatków występują przy każdej transakcji, ale niemal przy żadnej nie można ograniczyć rachunku wyłącznie do ceny lokalu.
Dlatego pytanie „ile kosztuje mieszkanie?” jest w rzeczywistości źle postawione. Znacznie ważniejsze brzmi: ile kosztuje doprowadzenie transakcji do momentu, w którym możemy bezpiecznie zamknąć za sobą drzwi własnego mieszkania i nadal posiadać finansową rezerwę? Dopiero odpowiedź na to pytanie pokazuje, na jaką nieruchomość naprawdę nas stać.
Budżet na mieszkanie nie powinien kończyć się na cenie z ogłoszenia
Najłatwiej zobaczyć problem w chwili poszukiwania nieruchomości. Kupujący dysponujący określonym kapitałem niemal automatycznie traktuje go jako maksymalną cenę mieszkania. Jeżeli zgromadził 200 tys. zł i może otrzymać 600 tys. zł kredytu, psychologiczna granica poszukiwań przesuwa się w okolice 800 tys. zł. Tymczasem część zgromadzonych środków będzie potrzebna jeszcze przed przeprowadzką, a część powinna pozostać nietknięta także po zakupie.
W tekście „Czy warto dziś kupić mieszkanie?” zwracaliśmy uwagę, że właściwy moment zakupu zależy nie tylko od sytuacji na rynku, lecz również od sytuacji samego kupującego. Tutaj ta zasada nabiera bardzo praktycznego znaczenia. Osoba, która może sfinansować samą cenę mieszkania, niekoniecznie może bezpiecznie sfinansować jego zakup. Jeżeli transakcja pochłania wszystkie oszczędności, nawet stosunkowo niewielki nieprzewidziany wydatek po przeprowadzce może zmienić wymarzoną nieruchomość w źródło finansowego napięcia.
Warto więc rozdzielić trzy pojęcia, które bardzo często są traktowane jako jedno. Pierwszym jest cena nieruchomości, czyli kwota należna sprzedającemu. Drugim jest koszt transakcji, obejmujący podatki, czynności notarialne, sądowe i koszty związane z finansowaniem. Trzecim jest koszt wejścia do mieszkania, a więc wszystko, co trzeba wydać, aby lokal nadawał się do życia według standardu oczekiwanego przez kupującego.
Właśnie ten trzeci element może całkowicie zmienić pozornie oczywiste porównanie ofert. Mieszkanie kosztujące 650 tys. zł i wymagające gruntownego remontu nie musi być tańszym wyborem od lokalu za 700 tys. zł, który pozwala wprowadzić się niemal natychmiast. Podobnie mieszkanie w stanie deweloperskim, którego cena wygląda atrakcyjnie w porównaniu z rynkiem wtórnym, zaczyna wyglądać inaczej po uwzględnieniu pełnego wykończenia, wyposażenia oraz kilku miesięcy dalszego wynajmowania dotychczasowego lokum.
Dlatego jedno z najważniejszych pytań przed rozpoczęciem poszukiwań powinno brzmieć nie „jak drogie mieszkanie mogę kupić?”, lecz „ile pieniędzy mogę przeznaczyć na całą operację zakupu?”. Różnica między tymi pytaniami może wynosić dziesiątki tysięcy złotych.
Wkład własny nie jest opłatą, ale zmienia cały rachunek
Przy zakupie finansowanym kredytem pierwszą dużą kwotą jest wkład własny. Nie jest on kosztem w takim sensie jak podatek czy wynagrodzenie notariusza, ponieważ staje się częścią wartości kupowanej nieruchomości. Z punktu widzenia domowego budżetu ma jednak ogromne znaczenie: trzeba dysponować tym kapitałem przed zakupem i nie można przeznaczyć go jednocześnie na remont, wyposażenie czy finansową rezerwę.
To właśnie tutaj często zaczyna się problem. Osoba posiadająca 150 tys. zł oszczędności może uznać, że wszystkie te pieniądze powinny zostać wykorzystane jako wkład własny, ponieważ pozwoli to zmniejszyć wysokość kredytu. Matematycznie większy wkład rzeczywiście zmniejsza finansowanie z banku, ale gospodarstwo domowe pozbawione po transakcji wolnej gotówki staje się znacznie bardziej podatne na problemy. Awaria samochodu, utrata pracy, konieczny remont albo wyższe niż zakładano koszty urządzenia mieszkania pojawiają się przecież niezależnie od harmonogramu spłaty kredytu.
Dlatego zdolność kredytowa nie powinna być traktowana jako odpowiedź na pytanie, ile można wydać. Bank ocenia, jaką kwotę jest gotów pożyczyć przy określonych parametrach i ryzyku. Kupujący musi natomiast odpowiedzieć na zupełnie inne pytanie: jaka wysokość zobowiązania pozwoli mu równocześnie finansować codzienne życie, oszczędzać i przetrwać mniej korzystne okresy.
Warto w tym miejscu wrócić do materiału „Kredyt czy wynajem mieszkania. Co się bardziej opłaca?”. Jednym z powodów, dla których proste zestawienie wysokości raty i czynszu prowadzi czasami do niewłaściwych wniosków, jest właśnie kapitał potrzebny przed zakupem. Najemca zachowuje znaczną część oszczędności, natomiast właściciel angażuje je w nieruchomość. Nie oznacza to, że najem jest korzystniejszy, lecz że oba modele inaczej wykorzystują kapitał.
Sam kredyt również posiada własny koszt, którego nie można sprowadzić do miesięcznej raty. Oprocentowanie powoduje, że przez lata kredytobiorca oddaje bankowi kwotę znacznie większą od pożyczonego kapitału. Do tego mogą dochodzić koszty określone w ofercie konkretnego banku, między innymi wycena nieruchomości, ubezpieczenia albo inne produkty związane z finansowaniem. Dlatego przy porównywaniu ofert znaczenie ma nie tylko nominalna wysokość oprocentowania, lecz całkowity koszt finansowania i RRSO.
Własne mieszkanie jest prawdopodobnie największym zakupem, jakiego dokonuje większość gospodarstw domowych. Jednocześnie jest jednym z nielicznych produktów, przy których cena zakupu i cena pieniądza potrzebnego do jego sfinansowania mogą być dwiema zupełnie różnymi wielkościami. To jeden z powodów, dla których dwie osoby kupujące identyczne mieszkania za identyczną cenę mogą ostatecznie ponieść bardzo różne koszty.
Podatki, notariusz i sąd kosztują mniej niż mieszkanie, ale nie można ich pominąć
Kolejna grupa wydatków pojawia się niezależnie od jakości kuchni, lokalizacji czy widoku z okna. Są to koszty wynikające z samego przeniesienia własności nieruchomości.
Przy zakupie na rynku wtórnym podstawowa stawka podatku od czynności cywilnoprawnych dla sprzedaży nieruchomości wynosi 2 proc. wartości rynkowej. Przy mieszkaniu wartym 700 tys. zł oznaczałoby to 14 tys. zł, a przy lokalu za milion złotych już 20 tys. zł. Od 31 sierpnia 2023 r. działa jednak istotne zwolnienie dla osób kupujących swoje pierwsze mieszkanie lub dom, jeżeli spełniają ustawowe warunki; wyjątek przewidziano m.in. dla określonego udziału nabytego w drodze dziedziczenia.
To dobry przykład pokazujący, dlaczego nie można tworzyć jednego uniwersalnego kalkulatora kosztów dla każdego kupującego. Dwie osoby nabywające dokładnie takie samo mieszkanie za 700 tys. zł mogą różnić się kosztami transakcyjnymi już na początku o 14 tys. zł tylko dlatego, że jedna korzysta ze zwolnienia dotyczącego pierwszego mieszkania, a druga nie.
Inaczej wygląda konstrukcja transakcji na rynku pierwotnym. Zakup od dewelopera jest zasadniczo objęty VAT zawartym już w cenie lokalu, dlatego zwykły nabywca nie płaci klasycznego 2-procentowego PCC od zakupu tak jak przy typowej transakcji na rynku wtórnym. To jedna z różnic, które należy uwzględnić, porównując oba rynki, obok kosztów wykończenia, remontu i charakteru samej nieruchomości. Te kwestie szerzej opisujemy w tekście „Mieszkanie od dewelopera czy z rynku wtórnego?”.
Drugim kosztem jest notariusz. Maksymalna wysokość taksy notarialnej wynika z rozporządzenia Ministra Sprawiedliwości i zależy od wartości czynności. Dla wartości od 60 tys. do miliona złotych bazowa maksymalna stawka wynosi 1010 zł plus 0,4 proc. od nadwyżki ponad 60 tys. zł, przy czym dla umowy sprzedaży lokalu mieszkalnego maksymalna stawka wynosi połowę odpowiedniej kwoty wynikającej z tej tabeli. Do wynagrodzenia dochodzą właściwe podatki oraz koszty wypisów aktu. Są to stawki maksymalne, a nie obowiązkowy cennik identyczny w każdej kancelarii.
Trzecią grupą są opłaty związane z księgą wieczystą. Ustawa przewiduje m.in. stałą opłatę 200 zł za wpis własności do księgi wieczystej. Przy zakupie finansowanym kredytem pojawia się również wpis hipoteki; sądy wskazują dla wpisu hipoteki umownej opłatę 200 zł. Ustanowienie hipoteki może ponadto wiązać się z PCC, którego sposób obliczenia zależy od rodzaju zabezpieczanej wierzytelności; dla hipoteki zabezpieczającej wierzytelność o wysokości nieustalonej formularze Ministerstwa Finansów wskazują kwotę 19 zł.
Każda z tych pozycji jest niewielka na tle ceny samego mieszkania. Razem zaczynają jednak tworzyć realną kwotę, którą trzeba posiadać w odpowiednim momencie transakcji. Co ważniejsze, nie są to wydatki, które można odłożyć do czasu kolejnej wypłaty. Zakup nieruchomości wymaga odpowiedniej płynności finansowej dokładnie wtedy, kiedy poszczególne etapy dochodzą do skutku.
Rynek pierwotny i wtórny ukrywają koszty w innych miejscach
Cena dwóch mieszkań może być identyczna, ale droga od podpisania umowy do zamieszkania w każdym z nich może kosztować zupełnie inaczej. Właśnie dlatego porównywanie rynku pierwotnego z wtórnym wyłącznie przez cenę metra kwadratowego jest tak często mylące.
Mieszkanie od dewelopera zwykle wymaga wykończenia. W chwili odbioru nabywca otrzymuje nową nieruchomość, lecz przed nim pozostaje wykonanie podłóg, łazienki, kuchni, oświetlenia, zabudów, malowania i wyposażenia. Standard przekazywanego lokalu zależy oczywiście od konkretnej inwestycji, ale różnica pomiędzy „mam klucze” a „mogę się wprowadzić” może oznaczać wiele tygodni pracy i znaczną część zgromadzonych oszczędności. W tekście „Zakup nowego mieszkania – poradnik krok po kroku dla kupujących” opisujemy cały proces nabycia lokalu na rynku pierwotnym, od sprawdzania inwestycji po odbiór nieruchomości.
Rynek wtórny ukrywa koszty w innym miejscu. Lokal może sprawiać wrażenie gotowego do zamieszkania, ale nie znamy jeszcze wszystkich konsekwencji jego wieku i historii. Instalacja elektryczna, piony wodne, okna, podłogi, łazienka, dach czy elewacja mogą wymagać modernizacji wcześniej, niż zakłada kupujący. Jeszcze ważniejsze jest to, że właściciel mieszkania kupuje udział w całym budynku, a więc pośrednio uczestniczy także w finansowaniu remontów części wspólnych.
Dlatego powstał osobny materiał „Jak kupić mieszkanie z rynku wtórnego? Co sprawdzić przed zakupem”. Jego podstawowa zasada jest szczególnie ważna również przy liczeniu kosztów: na rynku wtórnym wraz z mieszkaniem kupujemy konsekwencje jego historii. Problem ujawniony przed transakcją można uwzględnić w cenie; ten sam problem odkryty kilka miesięcy później staje się już kosztem właściciela.
Nie oznacza to, że rynek wtórny jest droższy albo że nowe mieszkanie zawsze wymaga większych wydatków. Każda transakcja ma inną strukturę. W jednym przypadku koszt wykończenia może być bardzo wysoki, ale przewidywalny. W drugim mieszkanie może wymagać jedynie malowania, lecz w ciągu kilku lat pojawi się konieczność gruntownego remontu budynku. Najważniejszą różnicą nie jest więc liczba dodatkowych kosztów, lecz moment, w którym stają się one widoczne.
Właśnie dlatego najtańsze mieszkanie w ogłoszeniu nie zawsze jest najtańszym mieszkaniem do posiadania.
Czas również ma swoją cenę
W kalkulacjach mieszkaniowych wyjątkowo łatwo zapomina się o czasie, ponieważ nie pojawia się on na fakturze. Tymczasem może być jednym z największych niewidocznych kosztów całej transakcji.
Jeżeli nabywca mieszkania od dewelopera musi czekać rok na zakończenie inwestycji, przez ten czas nadal gdzieś mieszka. Jeżeli wynajmuje lokal, opłaca czynsz. Jeżeli po odbiorze potrzebuje kolejnych trzech miesięcy na wykończenie, okres podwójnych wydatków jeszcze się wydłuża. W skali całej transakcji może to oznaczać kwotę porównywalną z kosztami notarialnymi i podatkowymi razem wziętymi.
Podobnie wygląda remont mieszkania z rynku wtórnego. Budżet zapisany w kosztorysie nie pokazuje wszystkich konsekwencji opóźnienia ekipy, oczekiwania na materiały albo odkrycia nieprzewidzianych problemów technicznych. Każdy dodatkowy miesiąc może oznaczać kolejny czynsz za dotychczasowe mieszkanie, ratę kredytu za nieruchomość, w której jeszcze nie można zamieszkać, a czasami również koszt przechowywania mebli lub dodatkowych przeprowadzek.
Czas ma znaczenie także w zupełnie innym wymiarze. Mieszkanie położone dalej od centrum może być tańsze o kilkadziesiąt tysięcy złotych, ale generować godzinę dodatkowych dojazdów dziennie przez kilkanaście lat. Nie jest to koszt transakcyjny, lecz jest rzeczywistym kosztem decyzji. W tekście „Dlaczego ceny mieszkań w Polsce są tak wysokie?” pokazujemy, że wraz z nieruchomością coraz częściej kupujemy dostęp do całego miasta: infrastruktury, miejsc pracy, szkół, usług i komunikacji. Cena lokalizacji jest więc również ceną za oszczędzany później czas.
To jeden z paradoksów rynku nieruchomości. Kupujący bardzo dokładnie negocjuje kilka tysięcy złotych ceny, a znacznie rzadziej próbuje wycenić setki godzin, które określona lokalizacja będzie zabierać mu każdego roku. Tymczasem w perspektywie kilkunastu lat druga różnica może okazać się znacznie ważniejsza od pierwszej.
Po zakupie zaczyna się koszt posiadania
Akt notarialny kończy proces zakupu, ale rozpoczyna proces posiadania. To rozróżnienie jest bardzo ważne, ponieważ część osób ocenia swoją zdolność do zakupu na podstawie kwoty, którą jest w stanie zgromadzić lub pożyczyć, a nie na podstawie tego, czy będzie mogła później bez problemu utrzymać nieruchomość.
Każde mieszkanie generuje miesięczne opłaty. Wspólnota lub spółdzielnia pobiera zaliczki związane z utrzymaniem budynku, właściciel płaci za media, ubezpieczenie, okresowe naprawy oraz wyposażenie, które z czasem trzeba wymieniać. W starszych budynkach ważny staje się fundusz remontowy, w nowych po kilku latach również zaczynają pojawiać się pierwsze większe prace. Nie istnieje mieszkanie całkowicie bezkosztowe po jego zakupie.
Zmienia to sposób myślenia o cenie. Lokal o niższej wartości, ale bardzo wysokich miesięcznych kosztach utrzymania może w długim okresie okazać się mniej korzystny niż droższe mieszkanie o lepszej efektywności energetycznej i niższych kosztach eksploatacji. Z kolei duży apartament może mieścić się w maksymalnej zdolności kredytowej kupującego, ale generować stałe koszty znacznie większe niż mniejsze mieszkanie w tej samej dzielnicy.
Ten problem łączy się z szerszym mechanizmem, który opisaliśmy w materiale „Dlaczego deweloperzy nie obniżają cen mieszkań?”. Cena lokalu jest końcowym rezultatem wielu kosztów ponoszonych przez lata: gruntu, finansowania, budowy, infrastruktury i czasu. Kupujący przejmuje natomiast kolejną część tej historii, ponieważ od momentu zakupu sam zaczyna ponosić koszty utrzymania tego majątku.
Dlatego warto odróżnić jeszcze jedną wielkość: nie tylko koszt zakupu, ale koszt posiadania mieszkania przez pierwsze pięć czy dziesięć lat. To dopiero taka perspektywa pozwala uczciwie porównywać nieruchomości o bardzo różnych parametrach.
Najdroższe mieszkanie to takie, które wyczerpuje wszystkie możliwości kupującego
Na rynku mieszkaniowym przez lata utrwaliło się przekonanie, że skoro nieruchomości są drogie, należy wykorzystać maksymalną możliwą zdolność kredytową i wszystkie oszczędności, aby kupić jak najlepszy lokal. W wielu sytuacjach prowadzi to jednak do niezwykle kruchej konstrukcji finansowej. Właściciel posiada wartościowy majątek, a równocześnie nie dysponuje gotówką potrzebną do poradzenia sobie z nawet niewielkim kryzysem.
Bezpieczny budżet mieszkaniowy powinien więc posiadać margines. Nie chodzi o znalezienie arbitralnej kwoty odpowiedniej dla każdego gospodarstwa domowego, lecz o zasadę: po zakupie mieszkania powinny nadal istnieć środki pozwalające funkcjonować w sytuacji, której wcześniej nie przewidziano. Im bardziej skomplikowany jest zakup, im większego remontu wymaga nieruchomość i im wyższa pozostaje rata w relacji do dochodów, tym większe znaczenie ma taka rezerwa.
To zmienia także spojrzenie na pytanie o spadki cen. W materiale „Czy ceny mieszkań jeszcze spadną?” pokazujemy, że przewidzenie najniższego punktu cyklu jest niezwykle trudne. Dla konkretnego kupującego większe znaczenie może mieć oszczędność kilkudziesięciu tysięcy złotych na całym procesie zakupu, dobry wybór finansowania albo uniknięcie nieprzewidzianego remontu niż trafienie w moment, w którym średnia cena metra w mieście jest o kilka procent niższa.
W tym sensie najlepszą ochroną kupującego nie jest zdolność przewidywania rynku. Jest nią dobrze policzony budżet.
Cena w ogłoszeniu pozostaje oczywiście najważniejszą liczbą całej transakcji, ale nie mówi wszystkiego. Prawdziwy koszt mieszkania powstaje dopiero po dodaniu podatków, kosztów prawnych i finansowania, wykończenia lub remontu, wyposażenia, czasu potrzebnego na przeprowadzkę oraz odpowiedniej rezerwy na to, czego dzisiaj jeszcze nie znamy.
Dlatego osoba posiadająca budżet 800 tys. zł nie powinna automatycznie szukać mieszkania za 800 tys. zł. Być może właściwym mieszkaniem będzie to za 730 albo 750 tys. zł, jeśli pozostała część kapitału pozwoli przeprowadzić całą transakcję spokojnie, urządzić lokal i nadal zachować bezpieczeństwo finansowe.
Najdroższe mieszkanie nie zawsze jest tym, które ma najwyższą cenę. Najdroższe może okazać się to, po którego zakupie nie zostaje już pieniędzy na nic innego.
Sebastian Nizio