Jak Europa stworzy konkurencję dla Starlinków, gdy brak jej rakiet do wynoszenia satelitów?
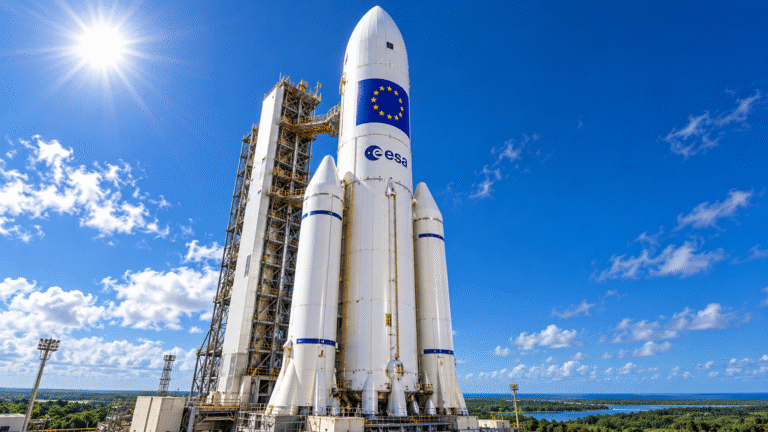
Europa przygotowuje rozbudowę własnych konstelacji satelitarnych. Ale już wiadomo, że nie będzie mieć wystarczającej liczby rakiet, aby umieścić je na orbicie w potrzebnym terminie. ArianeGroup rozważa zwiększenie produkcji Ariane 6 do 12–15 egzemplarzy rocznie i apeluje o nowe zasady współpracy przemysłu z państwami. Bez tego, szanse na poważną rywalizacje z innymi – są mierne.
Ariane 6 potrzebuje większej produkcji i wspólnych zamówień
Christophe Bruneau, prezes ArianeGroup, przedstawił w rozmowie z „Le Figaro” propozycję zwiększenia produkcji europejskiej rakiety nośnej. Firma analizuje warianty zakładające 12–15 Ariane 6 rocznie, podczas gdy poziom przewidywany od 2027 r. wynosi 9–10 egzemplarzy. Ostateczny wybór ma zależeć od rzeczywistego zapotrzebowania oraz kosztów rozbudowy zakładów. Rozważane są również rozwiązania pośrednie, obejmujące 13 lub 14 rakiet rocznie.
Według dziennika szczególnie duża liczba zamówień może skumulować się w latach 2029–2031, kiedy Europa będzie rozwijała konstelację bezpiecznej łączności IRIS² oraz odnawiała infrastrukturę Galileo i Copernicusa. Do tego dochodzą potrzeby sił zbrojnych państw europejskich. Bruneau zastrzega, że skala problemu będzie zależała od rzeczywistych harmonogramów misji, lecz przygotowanie dodatkowych zdolności produkcyjnych wymaga wcześniejszych decyzji. Gotowość satelitów i dostępność rakiet muszą zostać ze sobą zsynchronizowane.
Przeszkodą jest złożony system przemysłowy, obejmujący około 600 partnerów i podwykonawców w 13 krajach uczestniczących w finansowaniu Ariane 6. Szef ArianeGroup wskazuje na potrzebę inwestycji w zakładach oraz zwiększenia produkcji paliwa stałego, wykorzystywanego także przez rakiety Vega C. Jednym z rozważanych przedsięwzięć jest dodatkowa fabryka w Gujanie Francuskiej. Przy wzroście liczby startów ponad analizowany poziom konieczna mogłaby się okazać również drugie stanowisko startowe w Kourou.
Proponowane przez Bruneau porozumienie ma obejmować zarówno przemysł, jak i instytucje publiczne. Komisja Europejska mogłaby zbierać zapotrzebowanie państw i zamawiać większe partie rakiet po ustalonej cenie, zamiast osobno kontraktować kolejne misje. Dla producentów oznaczałoby to podstawę do wieloletnich inwestycji, a dla państw większą przewidywalność dostępu do orbity.
Część przygotowań do zwiększenia produkcji można już prześledzić w komunikatach przedsiębiorstw. W lipcu 2026 r. ArianeGroup ogłosił umowę z Beyond Gravity na 20 długich i siedem krótkich osłon ładunku Ariane 6, której realizacja ma rozpocząć się pod koniec roku. Kontrakt służy zabezpieczeniu dostaw przy docelowym poziomie 9–10 misji rocznie. Pokazuje to, że nawet osiągnięcie obecnie zakładanej częstotliwości wymaga wcześniejszego zamawiania elementów u wyspecjalizowanych dostawców.
Istotną cechą europejskiego modelu jest tak zwany zwrot geograficzny, opisany w zasadach Europejskiej Agencji Kosmicznej. Udział przemysłu poszczególnych państw w zamówieniach jest wiązany z ich wkładem finansowym, z uwzględnieniem wartości technologicznej prac. Konsorcja muszą zatem planować podział zadań między krajami już podczas przygotowywania ofert. Zwiększenie skali produkcji wymaga uzgodnień obejmujących cały taki łańcuch, od dostawców podzespołów po zakłady prowadzące końcowy montaż.
Galileo i Copernicus pokazują stawkę europejskiej niezależności
Program IRIS² ma zapewnić bezpieczną łączność państwom Unii Europejskiej, a jednocześnie umożliwiać świadczenie usług komercyjnych. W grudniu 2024 r., podpisując umowę koncesyjną, Komisja Europejska opisywała jego wyjściową architekturę jako konstelację 290 satelitów na różnych orbitach. Realizację powierzono konsorcjum SpaceRISE, tworzonemu przez SES, Eutelsat i Hispasat. Dwunastoletnia koncesja zakłada partnerstwo publiczne i prywatne, w którym Unia jest podstawowym klientem usług, a uruchamianie łączności przewidziano od 2030 r.
Praktyczne znaczenie tego przedsięwzięcia wyjaśniał na łamach „Wszystko co Najważniejsze” dr Jakub Bochiński z Creotech Instruments. W sytuacji awarii sieci naziemnych, przerw w dostawach prądu czy katastrofy naturalnej administracja i służby ratunkowe nadal potrzebują sprawnej wymiany informacji. Europejska infrastruktura ma zapewnić im większą kontrolę nad dostępem do takiej usługi. W rozmowie „Czym jest IRIS2?” Bochiński wskazywał zarazem, że pierwsze satelity przewidziano na 2029 r., a pełna operacyjność będzie osiągana etapami.
Już działający Galileo pokazuje, jak bardzo usługi kosmiczne przeniknęły do codziennego życia. Europejska Agencja ds. Programu Kosmicznego informowała we wrześniu 2026 r., że na świecie używanych jest ponad 4,5 mld urządzeń obsługujących ten system. Sygnały Galileo wspierają nawigację oraz dokładniejsze ustalanie miejsca, z którego wykonywane jest połączenie alarmowe pod numer 112. System uczestniczy również w poszukiwaniu osób korzystających z nadajników ratunkowych, przekazując zgłoszenia przez infrastrukturę satelitarną i naziemną.
Copernicus dostarcza z kolei danych wykorzystywanych między innymi podczas powodzi i pożarów. Jego usługa mapowania kryzysowego łączy zobrazowania satelitarne z innymi informacjami przestrzennymi, aby określać zasięg katastrofy i uszkodzenia infrastruktury. Mapy przygotowywane w ciągu godzin lub dni pomagają służbom planować działania oraz późniejszą odbudowę. Utrzymywanie i odnawianie infrastruktury orbitalnej służy więc również instytucjom, których użytkownicy na co dzień nie myślą o rakietach ani satelitach.
SpaceX coraz częściej wykorzystuje rakiety dla własnej konstelacji
Problem dostępności startów występuje także na rynku amerykańskim. Reuters podał 4 sierpnia 2026 r., że udział misji Starlinka w lotach Falcona 9 wzrósł z 54 proc. w 2020 r. do około 79 proc. w dotychczasowej części 2026 r. Agencja opisała również przypadki firm informowanych o braku wolnych terminów do 2028 lub 2029 r. To pokazuje, że duża liczba wykonywanych startów może współistnieć z ograniczoną dostępnością usług dla klientów zewnętrznych.
Znaczenie wieloletnich zamówień publicznych widać w amerykańskim programie National Security Space Launch. W kwietniu 2025 r. Space Systems Command ogłosiło kontrakty trzeciej fazy w segmencie Lane 2, obejmującym około 54 przewidywanych misji. Zakładany podział wynosił 28 dla SpaceX, 19 dla United Launch Alliance i siedem dla Blue Origin. Tak określona perspektywa zamówień pozwala przemysłowi planować rozwój zdolności, zanim nadejdzie termin wyniesienia poszczególnych ładunków.
Europejska rakieta ma już przy tym znaczącego klienta komercyjnego, który sam buduje konkurencyjną wobec Starlinka sieć. Arianespace poinformowała 14 października 2026 r., że zamówienia Amazona obejmują łącznie 24 misje Ariane 6, po rozszerzeniu wcześniejszej umowy o sześć lotów. Kolejny start z 36 satelitami Amazon Leo jest planowany najwcześniej na 23 listopada. Ma to być dziesiąty lot Ariane 6 od debiutu tej rakiety i czwarta misja dla konstelacji Amazona.
Znaczenie ma także ładowność, ponieważ liczba startów nie opisuje samodzielnie możliwości całego systemu. Podczas misji 17 czerwca 2026 r. Ariane 64 wyniosła 36 satelitów Amazon Leo, korzystając po raz pierwszy z czterech nowych silników pomocniczych P160C. Według Arianespace ta modernizacja zwiększyła osiągi na niskiej orbicie okołoziemskiej o około 10 proc., podnosząc udźwig do około 22 ton. Produkcja kolejnych egzemplarzy i rozwój techniczny rakiety wspólnie określają więc, jak dużą część zamówień Europa będzie mogła obsłużyć.
Mniejsze rakiety mają poszerzyć europejskie możliwości
Rozbudowa Ariane 6 jest częścią szerszych zmian na europejskim rynku usług wynoszenia. Europejska Agencja Kosmiczna potwierdziła, że 5 września 2026 r. rakieta Spectrum niemieckiej firmy Isar Aerospace osiągnęła orbitę po starcie z Andøya w Norwegii. Dwustopniowy pojazd jest projektowany do wynoszenia do około tony ładunku na niską orbitę okołoziemską. Jego rozwój wspierał program ESA Boost!, a udany lot spełnił również jeden z warunków udziału w European Launcher Challenge.
W ramach European Launcher Challenge ESA wspiera powstawanie szerszej oferty europejskich usług startowych, wykorzystujących rakiety budowane w państwach ESA lub Unii i startujące z europejskiego terytorium. Program przewiduje między innymi demonstrację skutecznego lotu orbitalnego najpóźniej w 2027 r. Powstające systemy mają odpowiadać na różne potrzeby i wielkości ładunków. W praktyce oznacza to możliwość kierowania części mniejszych misji do odrębnych operatorów, podczas gdy Ariane 6 obsługuje cięższe ładunki i większe partie satelitów.
Polskie inwestycje zależą od dostępności rakiet
Dla Polski europejski dostęp do kosmosu jest również kwestią wykorzystania własnych inwestycji. Oficjalny serwis Krajowego Planu Odbudowy poinformował w lipcu 2026 r., że udział w IRIS² ma wartość 2,8 mld zł, czyli 656 mln euro, i jest w całości finansowany ze środków KPO. Z punktu widzenia użytkowników w kraju powodzenie takiego programu zależy także od terminowego uruchomienia infrastruktury orbitalnej. Finansowanie budowy systemu wiąże się więc z potrzebą zapewnienia usług startowych w odpowiednim czasie.
Dr Jakub Bochiński zwracał uwagę, że konstelacje wymagają późniejszej, planowej wymiany satelitów, a ich budowa otwiera przed dostawcami wieloletnią perspektywę zamówień. Creotech rozwija platformę HyperSat i deklaruje zainteresowanie dostarczaniem polskich satelitów do IRIS². Wejście do takiego programu może oznaczać udział w kolejnych etapach odnowy infrastruktury. Utrzymanie europejskich zdolności startowych ma zatem znaczenie także dla przedsiębiorstw pracujących nad urządzeniami, które dopiero będą gotowe do lotu.
Zależność między własną konstelacją a możliwością jej wynoszenia opisywaliśmy już w tekście „Europa ma już 650 satelitów gotowych do działania. OneWeb zmienia układ sił”. Do budowy OneWebu wykorzystywano rakiety rosyjskie, indyjskie i amerykańskie, a kolejne generacje satelitów również będą wymagały transportu. Posiadanie działającej sieci oznacza więc potrzebę regularnego odnawiania jej orbitalnej części. To zapewnia przemysłowi perspektywę kolejnych zamówień, ale wymaga równoległego utrzymywania zdolności produkcji rakiet.
Propozycja ArianeGroup dotyczy zatem przygotowania europejskiej produkcji do obsługi dużych, nakładających się programów publicznych i komercyjnych. Dokumenty Komisji Europejskiej i komunikaty Arianespace pokazują, że chodzi o konkretne koncesje, zamówienia i harmonogramy. Ich wykonanie wymaga zapewnienia miejsca na rakietach z odpowiednim wyprzedzeniem. Od spójności tych decyzji będzie zależało, czy europejskie satelity rozpoczną pracę wtedy, kiedy będą potrzebne ich użytkownikom.
Sebastian Nizio