Inwestycje Nvidii w AI budzą pytania o trwałość popytu
Inwestycje Nvidii w AI wspierają firmy kupujące jej technologię, ale zdaniem części analityków utrudniają ocenę, jak trwały jest popyt na układy koncernu.
.Nvidia zapowiedziała 27 października 2026 r. przeznaczenie 3 mld dolarów na zakup akcji Mety w ramach jej emisji. Równocześnie obie firmy ogłosiły rozszerzenie współpracy technologicznej. To kolejny przykład powiązania dostaw sprzętu dla sztucznej inteligencji z finansowaniem jego odbiorców.
Nvidia tłumaczy podobne umowy potrzebą rozbudowy infrastruktury i udostępniania jej kolejnym odbiorcom. Pojawia się jednak pytanie, jaka część zamówień wynika z popytu końcowych użytkowników, a jaka zależy od wsparcia udzielanego przez dostawcę technologii.
Udziały, zakupy usług i gwarancje
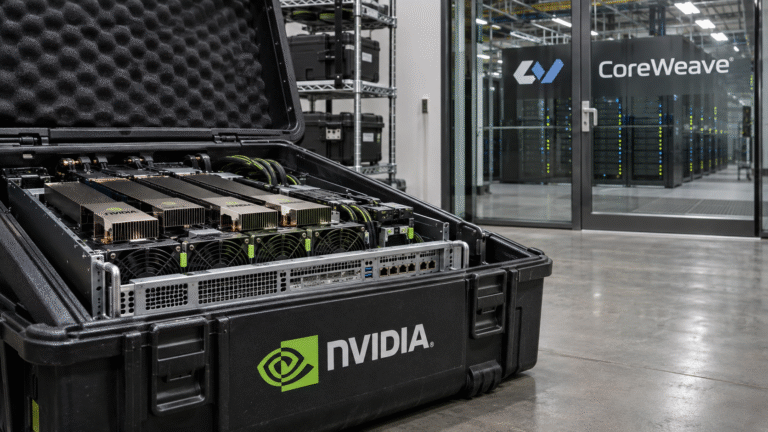
.Współpraca z CoreWeave pokazuje, że finansowanie infrastruktury AI wykracza poza zakup akcji. Zgodnie z umową o początkowej wartości 6,3 mld dolarów producent układów ma kupować moc obliczeniową, której CoreWeave nie sprzeda innym klientom. Zobowiązanie obowiązuje do 13 kwietnia 2032 r., przy spełnieniu warunków umowy.
Według raportu za drugi kwartał roku obrotowego 2027 zobowiązania Nvidii wobec partnerów chmurowych AI wynosiły 36 mld dolarów na 26 lipca 2026 r. Dokument opisuje też zawarte w sierpniu gwarancje z limitem 105 mld dolarów, związane z projektem infrastruktury dla OpenAI.
Wartości są związnae również z różnymi instrumentami finansowymi. Obejmują przyszłe zakupy i warunkowe zobowiązania, których rzeczywisty koszt zależy od wykorzystania infrastruktury oraz realizacji umów.
Czy finansowanie klientów wzmacnia rzeczywisty popyt
.Michael Cusumano z MIT Sloan School of Management, cytowany, ocenia, że kierowanie zysków do infrastruktury opartej na sprzęcie Nvidii jest rozsądną strategią. Samodzielne prowadzenie centrów danych oznaczałoby, w jego ocenie, konkurencję z klientami.
Paulo Carvão zwraca natomiast uwagę na trudności w ocenie trwałości popytu przy coraz ściślejszych powiązaniach finansowych. Firma może otrzymać kapitał od producenta układów, a następnie przeznaczyć go na zakup jego produktów.
Analityk Gil Luria z D.A. Davidson odróżnia zamówienia finansowane przez dostawcę od popytu napędzanego przez firmy płacące za usługi AI.
Ryzyko skupia się na powiązanych firmach
.Raport roczny Nvidii za rok obrotowy 2026, zakończony 25 stycznia 2026 r., pokazuje koncentrację sprzedaży. Dwaj bezpośredni klienci odpowiadali za 22 proc. i 14 proc. przychodów spółki. Dokument nie ujawnia ich nazw.
Carvão ostrzega, że osłabienie popytu na AI mogłoby równocześnie dotknąć producentów układów, budowniczych centrów danych i podmioty finansujące te inwestycje. W jego ocenie powiązania mogą przenosić problemy między uczestnikami rynku.
Cusumano przewiduje utrzymanie wysokiego popytu na układy Nvidii przez kolejne trzy do pięciu lat.
Szymon Ślubowski