Rynek leków na otyłość może być wart 200 miliardów dolarów
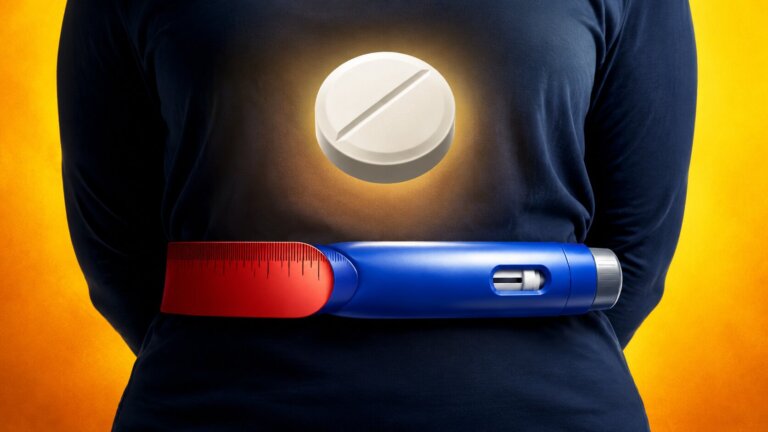
Leki na otyłość w ciągu kilku lat stworzyły jeden z najszybciej rosnących rynków w światowej farmacji. Według IQVIA jego wartość liczona według cen katalogowych wyniosła w 2025 roku 66 miliardów dolarów, w 2026 roku może sięgnąć 92 miliardów, a od 2027 roku znaleźć się w przedziale od 105 do 200 miliardów dolarów. Wyścig nie będzie jednak dotyczył wyłącznie tego, który preparat pozwoli uzyskać największy spadek masy ciała, lecz także ceny, bezpieczeństwa, łatwości stosowania, ochrony mięśni, leczenia chorób współistniejących i dostępu do refundacji.
.Jeszcze na początku XXI wieku leczenie choroby otyłościowej kojarzyło się przede wszystkim ze zmianą sposobu żywienia, zwiększeniem aktywności fizycznej i chirurgią bariatryczną. Farmakoterapia istniała, ale jej możliwości pozostawały ograniczone, a część wcześniej stosowanych preparatów wycofywano z powodu niekorzystnego bilansu korzyści i ryzyka. Pojawienie się agonistów receptora GLP-1, a następnie leków działających jednocześnie na kilka szlaków hormonalnych, zmieniło nie tylko praktykę medyczną, lecz także układ sił w globalnym przemyśle farmaceutycznym.
Francuski dziennik „Le Figaro” opisuje ten proces jako początek światowej batalii o rynek pozostający dziś w znacznej mierze w rękach Novo Nordisk i Eli Lilly. Określenie „duopol” dobrze oddaje obecną koncentrację sprzedaży, ale coraz gorzej opisuje to, co dzieje się w laboratoriach. Europejskie, amerykańskie i azjatyckie przedsiębiorstwa rozwijają setki kandydatów na leki, a prawdziwa fala konkurencji ma nadejść po 2027 roku.
Otyłość stała się najważniejszym polem ekspansji farmacji
Skala potencjalnego zapotrzebowania jest bezprecedensowa. Światowa Organizacja Zdrowia podaje, że już w 2022 roku z otyłością żyło ponad miliard ludzi, a więc wcześniej formułowana prognoza osiągnięcia tego poziomu do 2030 roku straciła aktualność. Otyłość dorosłych na świecie występuje obecnie ponad dwa razy częściej niż w 1990 roku, a wśród dzieci i młodzieży częstość jej występowania wzrosła w tym czasie czterokrotnie.
Nie oznacza to, że każdy człowiek z nadmierną masą ciała stanie się pacjentem przyjmującym lek. O kwalifikacji powinny decydować wskazania medyczne, spodziewane korzyści, ryzyko działań niepożądanych i obecność chorób współistniejących, a nie wyłącznie pragnienie szybkiej zmiany wyglądu. Szczegółowe odpowiedzi dotyczące działania semaglutydu, wskazań, bezpieczeństwa, ceny i refundacji przedstawiamy w materiale „Ozempic. 25 najważniejszych pytań i odpowiedzi”.
Dla przedsiębiorstw farmaceutycznych otyłość stała się jednak polem wzrostu, jakiego branża nie widziała od lat. Deloitte, analizując portfele leków w późnych fazach badań dwudziestu największych firm biofarmaceutycznych, ustalił, że preparaty przeciw otyłości wyprzedziły onkologię jako najważniejsze źródło prognozowanej wartości. W 2022 roku odpowiadały za zaledwie 1 proc. przewidywanej sprzedaży leków znajdujących się w zaawansowanych badaniach, natomiast w najnowszej analizie ich udział wzrósł do 25 proc.
Ta koncentracja ma również drugą stronę. Według Deloitte poprawa prognozowanej rentowności badań i rozwoju całej branży w ogromnej mierze zależy od niewielkiej liczby preparatów GLP-1, a po ich wyłączeniu oczekiwana stopa zwrotu spada do 2,9 proc. Sukces leków metabolicznych może więc być zarówno początkiem długotrwałej zmiany, jak i źródłem bańki oczekiwań, jeżeli część projektów nie spełni obietnic albo płatnicy publiczni nie zaakceptują ich kosztów.
Duopol zbudował nowy rynek
Novo Nordisk zapoczątkował nową fazę rynku, wprowadzając w 2021 roku w Stanach Zjednoczonych Wegovy, czyli semaglutyd przeznaczony do długotrwałej kontroli masy ciała. Duński koncern posiadał doświadczenie w leczeniu cukrzycy i przewagę pierwszego gracza, lecz Eli Lilly odpowiedział tirzepatydem sprzedawanym w zależności od rynku i wskazania między innymi jako Mounjaro lub Zepbound. Cząsteczka ta działa na receptory GIP oraz GLP-1 i pozwoliła amerykańskiej firmie szybko zdobyć znaczną część rynku.
Rywalizacja tych przedsiębiorstw pokazuje, że nie wystarczy opracować skutecznego leku. Konieczne są ogromne moce produkcyjne, sprawne łańcuchy dostaw, urządzenia do podawania preparatu, umowy z ubezpieczycielami i systemami publicznymi oraz możliwość szybkiego zwiększania produkcji. Popyt rósł momentami szybciej niż podaż, co prowadziło do braków, ograniczeń w przepisywaniu i rozwoju niebezpiecznego rynku produktów nieautoryzowanych.
Kolejnym etapem stała się rywalizacja o pacjentów, którzy nie chcą wykonywać cotygodniowych wstrzyknięć. Doustna postać Wegovy firmy Novo Nordisk oraz Foundayo firmy Eli Lilly, zawierające odpowiednio semaglutyd i orforglipron, przesuwają środek ciężkości w stronę codziennych tabletek. W sierpniu 2026 roku brytyjski regulator dopuścił Foundayo do leczenia otyłości i cukrzycy typu 2, a była to druga doustna terapia z grupy GLP-1 zatwierdzona w Wielkiej Brytanii po tabletce Wegovy.
Wygoda nie przesądza jeszcze o zwycięstwie tabletek. Preparaty podawane raz w tygodniu mają ugruntowane dane o skuteczności, podczas gdy lek doustny trzeba pamiętać przyjąć codziennie, a część produktów wymaga zachowania określonych odstępów od jedzenia i innych leków. Mimo to prezes Novo Nordisk Mike Doustdar ocenia, że z czasem rynek może podzielić się niemal po połowie między preparaty doustne i podawane we wstrzyknięciach.
Po 2027 roku zacznie się prawdziwa konkurencja
Dzisiejsza przewaga dwóch koncernów nie jest trwałą własnością rynku. IQVIA doliczyła się ponad 193 kandydatów na leki przeciw otyłości znajdujących się na różnych etapach rozwoju według stanu z października 2025 roku, wobec 181 zaledwie pięć miesięcy wcześniej. W wyścigu uczestniczą między innymi Roche, Boehringer Ingelheim, Amgen i Pfizer, który przejął firmę biotechnologiczną Metsera, a także przedsiębiorstwa rozwijające własne cząsteczki w Chinach i Indiach.
Każdy nowy uczestnik musi odpowiedzieć na pytanie, czego nie zapewniają leki obecne już na rynku. Jedni pracują nad wstrzyknięciami działającymi przez miesiąc, inni nad małymi cząsteczkami łatwiejszymi w produkcji i transporcie, analogami amyliny albo terapiami łączącymi kilka mechanizmów hormonalnych. Przewagą może być nieco mniejszy spadek masy ciała, jeżeli jednocześnie lek będzie lepiej tolerowany, prostszy w stosowaniu, tańszy albo skuteczniejszy w zapobieganiu ponownemu przyrostowi masy.
Ważnym kryterium stanie się także ochrona tkanki mięśniowej. Szybka redukcja masy nie oznacza utraty wyłącznie tłuszczu, dlatego nowa generacja terapii ma nie tylko zmniejszać liczbę kilogramów, lecz również pomagać zachować siłę i sprawność, szczególnie u osób starszych. Rynek będzie stopniowo odchodził od jednego spektakularnego wskaźnika w stronę oceny długoterminowego zdrowia pacjenta.
Zmieni się również język konkurencji. Najważniejsze pytanie nie będzie brzmiało, który preparat pozwala schudnąć najbardziej, lecz który najlepiej odpowiada potrzebom konkretnej grupy pacjentów. Innego leczenia może wymagać osoba z cukrzycą typu 2, innego pacjent z chorobą sercowo-naczyniową, bezdechem sennym lub stłuszczeniową chorobą wątroby, a jeszcze innego człowiek potrzebujący terapii podtrzymującej po wcześniejszej znacznej redukcji masy.
Następna generacja ma leczyć więcej niż otyłość
Najbardziej obserwowanym kandydatem Eli Lilly jest retatrutyd, który pobudza trzy receptory hormonalne związane z GIP, GLP-1 i glukagonem. W badaniu fazy III TRIUMPH-1, według wyników ogłoszonych przez producenta w maju 2026 roku, uczestnicy otrzymujący najwyższą dawkę stracili po 80 tygodniach średnio 28,3 proc. wyjściowej masy ciała, a 45,3 proc. z nich osiągnęło redukcję wynoszącą co najmniej 30 proc. Są to wyniki przybliżające farmakoterapię do poziomu redukcji kojarzonego wcześniej z chirurgią bariatryczną, ale nie oznaczają jeszcze, że każdy pacjent uzyska podobny rezultat.
Retatrutyd pozostaje preparatem eksperymentalnym, który nie został dotąd dopuszczony do stosowania przez żaden urząd regulacyjny. Eli Lilly zapowiada złożenie wniosku o rejestrację w Stanach Zjednoczonych w pierwszym kwartale 2027 roku, a pełna ocena będzie musiała objąć nie tylko wielkość spadku masy, lecz także bezpieczeństwo i trwałość efektów. Mimo tego w internecie pojawiły się już produkty podszywające się pod retatrutyd, co skłoniło koncern do wszczęcia postępowań przeciwko sprzedawcom niezatwierdzonych substancji.
Novo Nordisk odpowiada między innymi projektem CagriSema, łączącym semaglutyd z analogiem amyliny, a także rozbudową portfela preparatów doustnych. Dotychczasowe wyniki CagriSemy nie spełniły wszystkich oczekiwań inwestorów, ponieważ średnia redukcja masy w badaniach okazała się niższa od najbardziej optymistycznych założeń. Z medycznego punktu widzenia preparat zapewniający około 23-procentowy spadek masy nadal może jednak stać się istotną opcją, jeżeli znajdzie właściwą grupę pacjentów i wykaże korzystny profil bezpieczeństwa.
Właśnie dlatego przyszły rynek prawdopodobnie nie będzie miał jednego zwycięzcy. Lekarz nie potrzebuje jednego preparatu dla setek milionów ludzi, lecz zestawu narzędzi pozwalających dobierać terapię do chorób współistniejących, tolerancji, wieku, oczekiwań i możliwości finansowych pacjenta. Największą wartość mogą ostatecznie zbudować firmy, które stworzą całe rodziny leków, a nie jeden medialny przebój.
Chiny mogą przełamać zachodni duopol
W pierwszej fazie rewolucji GLP-1 innowacje płynęły przede wszystkim z Danii i Stanów Zjednoczonych. Kolejna faza będzie znacznie bardziej wielobiegunowa, ponieważ Chiny stają się równocześnie ogromnym rynkiem, zapleczem produkcyjnym i samodzielnym źródłem nowych cząsteczek. IQVIA wskazuje, że działają tam dziesiątki firm rozwijających generyczny semaglutyd, a zarazem rośnie liczba przedsiębiorstw prowadzących oryginalne badania.
W 2025 roku Innovent wprowadził w Chinach mazdutyd sprzedawany jako Xinermei, natomiast w 2026 roku Sciwind Biosciences rozpoczął sprzedaż eknoglutydu. Własne programy przeciw otyłości rozwijają również Hengrui, Hansoh Pharmaceutical i inni producenci, coraz częściej zainteresowani nie tylko rynkiem krajowym, lecz także rejestracją preparatów za granicą. Chińska farmacja przestaje być wyłącznie dostawcą tańszych odpowiedników i staje się partnerem, konkurentem oraz źródłem technologii dla zachodnich koncernów.
Potwierdzają to umowy licencyjne. AstraZeneca pozyskała prawa do rozwijanych w Chinach projektów metabolicznych zarówno od Eccogene, jak i od CSPC Pharmaceuticals, a podobnych porozumień zawieranych przez zachodnie firmy będzie przybywać. Dla mniejszych chińskich przedsiębiorstw jest to droga do finansowania kosztownych badań globalnych, dla zachodnich koncernów zaś sposób na szybkie uzupełnienie własnych portfeli.
Równie ważna będzie utrata wyłączności na semaglutyd na części wielkich rynków. W 2026 roku rozpoczęła się ona między innymi w Indiach, a podobna zmiana obejmuje Chiny, Brazylię, Turcję i Kanadę, które łącznie skupiają według IQVIA około 38 proc. dorosłych żyjących z otyłością na świecie. Tańsze odpowiedniki mogą obniżyć ceny, zwiększyć liczbę osób płacących za leczenie z własnej kieszeni i stworzyć publicznym płatnikom warunki do szerszej refundacji.
Największa bariera nie leży w laboratorium
Nawet najlepsza cząsteczka nie rozwiąże problemu otyłości, jeżeli leczenie będzie dostępne wyłącznie dla zamożnej części społeczeństwa. Terapia jest często długotrwała, ponieważ po jej zakończeniu apetyt może powrócić, a masa ciała ponownie wzrosnąć. Koszt trzeba więc oceniać nie w perspektywie jednego opakowania, lecz wielu lat, zestawiając go z możliwym ograniczeniem wydatków na leczenie cukrzycy, chorób serca, bezdechu sennego, niewydolności nerek i innych następstw otyłości.
Systemy ochrony zdrowia staną przed trudnym wyborem. Refundowanie drogich preparatów milionom pacjentów może szybko zwiększyć wydatki na leki, ale brak leczenia również generuje ogromne koszty, tyle że rozłożone pomiędzy szpitale, podstawową opiekę zdrowotną, świadczenia społeczne i rynek pracy. O rzeczywistej wartości nowych terapii zdecydują zatem badania długoterminowe pokazujące, czy zapobiegają zawałom, udarom, niewydolności narządów i przedwczesnym zgonom, a nie wyłącznie zmieniają liczbę widoczną na wadze.
Drugą barierą pozostaje zdolność do produkcji i dystrybucji leków na ogromną skalę. Preparaty biologiczne, urządzenia do wstrzyknięć i wymagania chłodnicze podnoszą koszty oraz komplikują dostawy, podczas gdy doustne małe cząsteczki mogą okazać się łatwiejsze do wytwarzania i transportowania. Z tego powodu rywalizacja o przyszłość rynku toczy się jednocześnie w laboratoriach, fabrykach, urzędach rejestracyjnych i gabinetach negocjujących refundację.
Przewidywane 200 miliardów dolarów nie jest więc obietnicą, lecz górną granicą scenariusza zależnego od wielu warunków. Rynek osiągnie taką skalę tylko wtedy, gdy leki staną się szerzej dostępne, systemy ochrony zdrowia uznają je za opłacalne, pacjenci będą w stanie kontynuować terapię, a kolejne preparaty potwierdzą bezpieczeństwo i korzyści wykraczające poza samą redukcję masy. Globalna batalia rzeczywiście dopiero się zaczyna, ale jej ostatecznym sprawdzianem nie będzie giełdowa wycena producentów, lecz liczba ludzi, którym uda się trwale poprawić zdrowie.
Maria Okulicz