Podatek od zamieszek we Francji obciąży także spokojnych obywateli
Podatek od zamieszek we Francji może od 2027 roku trafić do rachunków za ubezpieczenie domu, samochodu i firmy. Przygotowywana składka w wysokości 0,8 proc. ma zasilać fundusz pokrywający szkody po kolejnych wybuchach przemocy. Jeżeli ubezpieczyciele przeniosą to obciążenie na klientów, za cudze podpalenia będą dokładać się również ludzie, którzy nigdy nie wybili ani jednej szyby.
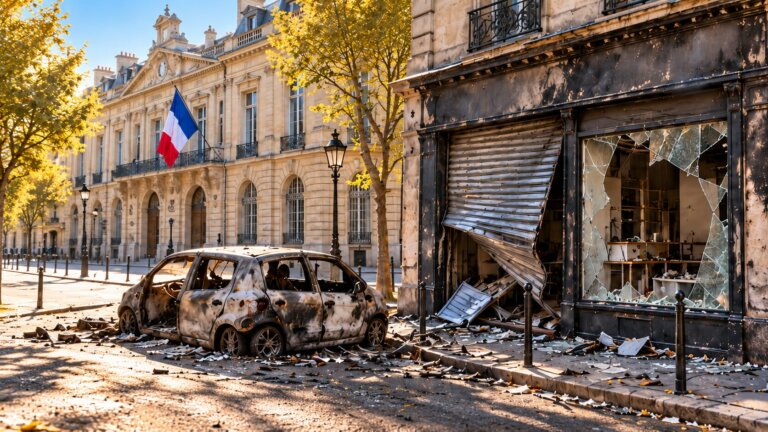
.Spalenie samochodu trwa kilka minut, odbudowa szkoły może zająć lata, a rachunek za zniszczenia potrafi dotrzeć daleko poza ulicę, na której doszło do podpalenia. Francja przygotowuje mechanizm, który nada temu rachunkowi trwałą, ogólnokrajową postać. Koszt zamieszek ma zostać rozłożony na szeroką bazę ubezpieczeń majątkowych, a więc także na spokojne gospodarstwa domowe i przedsiębiorstwa niezwiązane z miejscami przemocy.
To finansowa konsekwencja powtarzających się zniszczeń, o których pisaliśmy w relacji „Chaos, zamieszki, protesty we Francji. Atak na Republikę przed wyborami 2027”. Po usunięciu wraków i zabezpieczeniu rozbitych witryn pozostaje pytanie, kto zapłaci za przywrócenie normalności. Przygotowywane rozwiązanie pokazuje, że finansowe skutki przemocy mogą obciążyć także obywateli mieszkających setki kilometrów od zniszczonych dzielnic.
Podatek od zamieszek we Francji ma sięgnąć do polis
Według informacji „Les Échos” przygotowywane przepisy przewidują składkę solidarnościową w wysokości 0,8 proc. od odpowiednich składek ubezpieczeń majątkowych. Rząd chciałby uruchomić system 1 stycznia 2027 roku, a w relacjach prasowych pojawia się szacunek około 400 mln euro rocznych wpływów do funduszu. Jego obsługę ma zapewniać Caisse centrale de réassurance, państwowy reasekurator znany pod skrótem CCR.
Podstawę reformy zawiera już artykuł 171 ustawy budżetowej z 19 lutego 2026 roku. Przewidziana w nim składka obejmuje ubezpieczenia szkód w pojazdach, mienia osób prywatnych i przedsiębiorców spoza rolnictwa oraz utraty przychodów z działalności. Formalnie odprowadzać ją mają zakłady ubezpieczeń, a podstawą naliczenia są składki netto; ustawa określa maksymalną stawkę na 1,5 proc. Zapowiadane 0,8 proc. wymaga jeszcze ostatecznego ustalenia w przepisach wykonawczych.
Dla klienta najważniejsza będzie jednak cena odnowienia polisy. Komisja finansów francuskiego Senatu ostrzegała już w styczniu 2026 roku, że zastąpienie bezpośredniej dopłaty dla ubezpieczonych składką obciążającą ubezpieczycieli nie chroni klientów przed podwyżkami. Zakłady mogą uwzględnić nowy koszt w taryfach, a jego przeniesienie na gospodarstwa domowe i firmy nie napotyka automatycznej bariery. Nazwanie obciążenia solidarnością nie rozstrzyga więc, z czyjego portfela ostatecznie wypłyną pieniądze.
Samo 0,8 proc. może brzmieć niegroźnie: od podstawy wynoszącej 1000 euro byłoby to 8 euro. To jedynie przykład arytmetyczny, ponieważ składka netto nie musi odpowiadać całemu rachunkowi klienta, a skala przeniesienia kosztu będzie zależała od ubezpieczyciela. Polityczne znaczenie projektu polega na ustanowieniu trwałego mechanizmu, w którym kolejne akty niszczenia wspólnego otoczenia mają finansować również osoby niemające z nimi nic wspólnego.
Blisko 800 mln euro za zamieszki z 2023 roku
Skalę problemu pokazują liczby, które rosły długo po wygaśnięciu pożarów. France Assureurs informowała w marcu 2024 roku, że zamieszki z początku lata 2023 roku kosztowały ubezpieczycieli 793 mln euro. Raport komisji finansów Senatu z czerwca 2025 roku podawał już 798 mln euro, zaznaczając, że jest to oszacowanie nieobejmujące wszystkich szkód. Wczesny etap tego rachunku opisywaliśmy w materiale „Zamieszki we Francji kosztowały ubezpieczycieli co najmniej 650 milionów euro”.
Senacka komisja ustawodawcza wyliczyła 672 dotknięte gminy, 2508 spalonych lub uszkodzonych budynków, w tym 105 ratuszy i 243 placówki szkolne, oraz 12 031 spalonych pojazdów. Za tymi pozycjami stoją mieszkańcy, uczniowie, pracownicy i przedsiębiorcy, którym odebrano możliwość normalnego korzystania z własnego miasta. Zniszczony urząd trzeba odbudować z pieniędzy, które mogły służyć innym potrzebom wspólnoty, a zamknięty sklep nie zarabia również wtedy, gdy jego właściciel czeka na odszkodowanie.
Według późniejszego raportu komisji finansów blisko 90 proc. finansowych szkód z 2023 roku dotyczyło mienia przedsiębiorstw i samorządów. Ten sam dokument pokazywał dalszą eskalację ryzyka: rachunek ubezpieczycieli za zamieszki w Nowej Kaledonii w 2024 roku oceniano w nim na 945 mln euro. Mowa o wycenach przytoczonych w czerwcu 2025 roku, a nie o pełnym koszcie społecznym obu kryzysów. Już te kwoty wystarczają jednak, by zrozumieć, dlaczego ubezpieczyciele przestają traktować kolejne wybuchy przemocy jako łatwe do udźwignięcia zdarzenia.
Gmina płaci więcej i coraz więcej ryzykuje
Najbardziej wymowne przykłady znajdują się w senackim raporcie o ubezpieczeniach samorządów z marca 2024 roku. W Alfortville roczna składka za ubezpieczenie mienia wzrosła z 82 633 do 280 tys. euro, a udział własny w szkodzie z 2 tys. do 100 tys. euro, przy niezmienionej powierzchni ubezpieczanych budynków. W Chevilly-Larue przy odnowieniu umowy w okresie zamieszek z lata 2023 roku udział własny podniesiono ze 100 tys. do 2 mln euro. Taki warunek oznacza pozostawienie po stronie gminy ogromnej części ryzyka finansowego.
Kryzys ubezpieczeń samorządowych ma kilka przyczyn, w tym szkody klimatyczne i problemy samego rynku. Stowarzyszenie Merów Francji alarmowało w styczniu 2025 roku, że gminy otrzymują oferty z cenami trudnymi do udźwignięcia albo w ogóle nie znajdują chętnych do ich ubezpieczenia, również na terenach wiejskich. Zamieszki dokładają się do tej presji, a mieszkańcy ponoszą skutki przez obciążone budżety lokalne i pieniądze, których brakuje na inne zadania.
Nowy system ma zapewniać ochronę przed skutkami zamieszek w objętych nim umowach i ułatwić utrzymanie dostępności ubezpieczeń. Fundusz otrzymał ustawową możliwość korzystania z gwarancji państwa do 4 mld euro rocznie, przy dodatkowym ograniczeniu do dziesięciokrotności przewidywanych wpływów. Gwarancja tworzy zarazem potencjalne zobowiązanie finansów publicznych. Rachunek może więc dotyczyć obywatela zarówno jako klienta ubezpieczyciela, jak i podatnika.
Ubezpieczenie nie zastąpi ochrony państwa
Reforma nie jest doraźną odpowiedzią legislacyjną na październikowe podpalenia, ponieważ jej podstawy uchwalono wiele miesięcy wcześniej. „Capital” informuje, że nowy fundusz nie pokryje szkód z 17 i 24 października 2026 roku. W senackim wykazie wykonania ustawy nadal figurują brakujące przepisy, a uruchomienie systemu wiąże się także z procedurą zgodności z unijnymi zasadami pomocy publicznej. Data 1 stycznia 2027 roku pozostaje zatem planowanym terminem, wymagającym domknięcia tych formalności.
Ochrona poszkodowanych jest potrzebna, a wspólne finansowanie odszkodowań należy do istoty ubezpieczenia. Nie znosi to odpowiedzialności sprawców; ustawa przewiduje przejmowanie przez podmiot obsługujący fundusz praw ubezpieczycieli do dochodzenia roszczeń w zakresie wypłaconych przez fundusz odszkodowań. Sam mechanizm poboru składek nie odpowiada jednak na pytanie, jak skutecznie powstrzymać następne podpalenia i odzyskać pieniądze od ludzi, którzy niszczą cudzą własność.
W tym tkwi polityczna wymowa francuskiego projektu: koszty przemocy można zapisać w ustawie, rozdzielić między instytucje i rozłożyć na miliony polis. Obywatel otrzymuje wówczas bardzo konkretny sygnał, że za utratę bezpieczeństwa może zapłacić również podwyższoną ceną jego ubezpieczenia. Państwo, które tworzy sprawny system zbierania pieniędzy po zamieszkach, powinno z równą determinacją chronić szkoły, urzędy i sklepy przed ich niszczeniem.
Arkadiusz Jordan
Paryż