Goldman Sachs i Deutsche Bank wyceniają gospodarcze skutki wyborów we Francji
Goldman Sachs i Deutsche Bank oferują inwestorom instrumenty pozwalające zająć pozycję na rynku francuskich obligacji zależnie od oceny gospodarczych konsekwencji wyborów prezydenckich w 2027 roku. Klienci banków mogą zakładać, że nowy układ polityczny poprawi wiarygodność finansową Francji, albo zabezpieczać się przed scenariuszem dalszego wzrostu deficytu, długu oraz kosztów finansowania państwa. Powstanie takich produktów pokazuje, że francuska kampania wyborcza stała się już nie tylko wydarzeniem politycznym, lecz także jednym z czynników uwzględnianych w strategiach największych instytucji finansowych.
.Wybory prezydenckie we Francji odbędą się 18 kwietnia i 2 maja 2027 roku, jednak rynki finansowe nie czekają na rozpoczęcie oficjalnej kampanii. Jak poinformował Bloomberg, Goldman Sachs i Deutsche Bank przedstawiły klientom koszyki francuskich obligacji, obejmujące między innymi papiery emitowane przez banki, których wartość może zmieniać się wraz z oceną stabilności politycznej, perspektyw gospodarczych oraz zdolności przyszłych władz do uporządkowania finansów publicznych.
Pełny kalendarz wyborczy, mapę kandydatów oraz aktualny układ sił przedstawia kompendium „Wybory prezydenckie Francja 2027. Kto wygra, sondaże, kandydaci. Kompletny przewodnik”. Znaczenie operacji proponowanych przez międzynarodowe banki wykracza jednak poza bieżące sondaże, ponieważ inwestorzy próbują dziś ocenić nie tyle nazwisko przyszłego prezydenta, ile finansowe konsekwencje programu, który zwycięzca będzie chciał wprowadzić.
Rynki finansowe a wybory we Francji 2027
Mechanizm przedstawiony klientom Goldman Sachs i Deutsche Bank opiera się na koszykach złożonych z kilku francuskich obligacji, których łączna wartość może rosnąć albo spadać w zależności od oceny sytuacji kraju. Inwestor przekonany, że wynik wyborów doprowadzi do powstania stabilnej większości, ograniczenia deficytu i odbudowy zaufania do francuskiej gospodarki, może zająć pozycję pozwalającą zarobić na wzroście cen tych papierów. Jeżeli natomiast oczekuje politycznego impasu, nowych wydatków bez pokrycia albo konfliktu przyszłego rządu z instytucjami europejskimi, może przygotować się na spadek ich wartości i wzrost rentowności.
Cena obligacji oraz jej rentowność poruszają się zazwyczaj w przeciwnych kierunkach, dlatego pogorszenie oceny ryzyka Francji może prowadzić do przeceny papierów dłużnych, a jednocześnie do podwyższenia oprocentowania oczekiwanego przez inwestorów. Dla państwa oznacza to droższe refinansowanie zapadającego zadłużenia, dla banków i przedsiębiorstw może zaś oznaczać wzrost kosztów pozyskiwania kapitału. Rynek nie musi przy tym czekać na sam wynik wyborów, ponieważ ceny reagują również na sondaże, propozycje kandydatów, prawdopodobieństwo stworzenia większości parlamentarnej oraz wiarygodność przedstawianych programów.
Transakcje nie wymagają kupowania każdej obligacji znajdującej się w koszyku. Mogą być przeprowadzane z wykorzystaniem instrumentów pochodnych, w tym swapów całkowitego dochodu, w ramach których bank i inwestor rozliczają między sobą zmianę wartości oraz dochody przynoszone przez określony zestaw papierów. W uproszczeniu inwestor może więc uzyskać ekspozycję na wzrost lub spadek wartości koszyka, nie stając się bezpośrednim właścicielem wszystkich tworzących go obligacji.
Nie oznacza to, że Goldman Sachs albo Deutsche Bank prognozują zwycięstwo konkretnego kandydata. Banki tworzą narzędzia umożliwiające klientom realizowanie różnych scenariuszy, podobnie jak w przypadku innych wydarzeń mogących zmienić wycenę aktywów. Sean Flanagan, odpowiedzialny w Deutsche Bank za globalne rozwiązania inwestycyjne, podkreślił w wypowiedzi dla Bloomberga, że koszyki nie powstały wyłącznie w odpowiedzi na ostatnie wydarzenia rynkowe, lecz są proponowane klientom chcącym wyrazić różne oceny francuskiego ryzyka.
Obligacje jako inwestycja i zabezpieczenie
Takie instrumenty mogą służyć spekulacji, ale ich znaczenie nie ogranicza się do próby osiągnięcia zysku na zmianach cen. Inwestor posiadający akcje francuskich banków, obligacje przedsiębiorstw albo inne aktywa szczególnie podatne na pogorszenie sytuacji gospodarczej może wykorzystać pozycję zakładającą spadek wartości koszyka jako zabezpieczenie pozostałej części portfela. Jeżeli po wyborach doszłoby do przeceny francuskich aktywów, zysk na pozycji zabezpieczającej mógłby częściowo zrekompensować straty poniesione na innych inwestycjach.
Właśnie dlatego obecność wyborów prezydenckich w strategiach banków inwestycyjnych nie powinna być rozumiana wyłącznie jako finansowe „obstawianie” polityki. Dla dużych zarządzających ryzykiem wybory są zdarzeniem mogącym zmienić poziom podatków, wydatków publicznych, regulacji, kosztów pracy i obsługi długu, a więc wszystkie elementy wpływające na przyszłą kondycję banków oraz przedsiębiorstw. Niepewność polityczna staje się w takim ujęciu mierzalnym ryzykiem, które można próbować przejąć, sprzedać albo ograniczyć.
Szczególne znaczenie ma zdolność przyszłego prezydenta do współpracy ze Zgromadzeniem Narodowym. Francuska głowa państwa dysponuje silnym mandatem, lecz przeprowadzenie reform podatkowych, emerytalnych i budżetowych wymaga rządu zdolnego utrzymać większość albo przynajmniej przetrwać kolejne głosowania nad wotum nieufności. Dla inwestorów ważne będzie zatem nie tylko to, kto zwycięży w drugiej turze, ale również czy po wyborach powstanie układ władzy umożliwiający przyjmowanie budżetu i realizowanie zapowiadanych zmian.
Francuski dług wyznacza granice kampanii
Zainteresowanie międzynarodowych banków wynika ze skali nierównowagi francuskich finansów publicznych. Według INSEE na koniec pierwszego kwartału 2026 roku dług publiczny Francji wynosił 3536,1 mld euro, czyli 117,5 proc. PKB, a w ciągu zaledwie trzech miesięcy zwiększył się o 75,6 mld euro. Deficyt sektora finansów publicznych za 2025 rok osiągnął 5,1 proc. PKB, co pozostawia przyszłym władzom niewielką przestrzeń do finansowania nowych obietnic bez równoczesnego zwiększenia dochodów albo ograniczenia wydatków.
Goldman Sachs ocenia najnowsze wyniki francuskiej gospodarki jako rozczarowujące i prognozuje, że deficyt może wynieść na koniec 2026 roku 5,3 proc. PKB. Przy wzroście gospodarczym szacowanym przez bank na zaledwie 0,4 proc. prawdopodobieństwo przekroczenia przez francuski dług poziomu 130 proc. PKB do 2030 roku ma wynosić 15 proc. Jest to scenariusz ryzyka, nie prognoza podstawowa, pokazuje jednak, jak szybko połączenie niskiego wzrostu, wysokiego deficytu i rosnących kosztów odsetkowych może pogarszać relację zadłużenia do rozmiarów gospodarki.
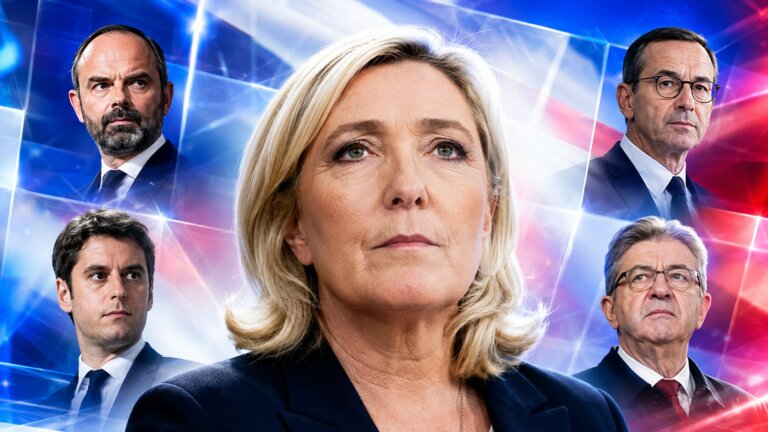
Francuscy kandydaci przedstawiają odmienne odpowiedzi na ten problem. Marine Le Pen zapowiada oszczędności w funkcjonowaniu państwa, wydatkach związanych z imigracją oraz relacjach finansowych z Unią Europejską, równocześnie broniąc części rozwiązań socjalnych i proponując obniżki niektórych podatków. Édouard Philippe, Gabriel Attal i Bruno Retailleau kładą większy nacisk na ograniczenie wydatków, wydłużenie aktywności zawodowej, zmniejszenie obciążeń przedsiębiorstw oraz odbudowę wiarygodności budżetowej.
Jean-Luc Mélenchon proponuje natomiast anulowanie części długu znajdującego się w bilansie Banku Francji, a także zwiększenie redystrybucji, wydatków publicznych i opodatkowania największych majątków. Europejski Bank Centralny oraz Bank Francji odrzucają możliwość jednostronnego anulowania zobowiązań, wskazując na jej sprzeczność z europejskimi traktatami i ryzyko gwałtownego wzrostu kosztów finansowania państwa. Programy kandydatów i ich wiarygodność gospodarczą szerzej przedstawia tekst „Francja 2027 zaczyna się od sporu o dług, emerytury i podatki”.
Rynek będzie oceniał nie tylko skalę zapowiadanych oszczędności lub nowych wydatków, lecz także możliwość ich przyjęcia przez parlament oraz konsekwencje dla wzrostu gospodarczego. Gwałtowne cięcia mogłyby ograniczyć aktywność gospodarczą, podczas gdy pozostawienie wysokiego deficytu zwiększałoby dług i koszty odsetkowe; podwyżki podatków mogłyby poprawić dochody państwa, ale osłabić inwestycje, natomiast obniżki bez odpowiedniego ograniczenia wydatków powiększałyby lukę budżetową. Przyszły prezydent będzie więc musiał przekonać jednocześnie wyborców, parlament i wierzycieli, że jego propozycje tworzą wykonalną całość.
Powstanie koszyków obligacji związanych z francuskim ryzykiem wyborczym pokazuje, że kampania prezydencka weszła już w fazę, w której każda propozycja gospodarcza może zostać przełożona na oczekiwane ceny aktywów. Aktualne sondaże i możliwe konfiguracje drugiej tury przedstawia tekst „Sondaże wyborów prezydenckich we Francji 2027. Najnowsze wyniki”, jednak z punktu widzenia rynków najważniejszym pytaniem nie jest dziś wyłącznie to, kto wygra wybory. Coraz większe znaczenie ma to, czy zwycięzca będzie zdolny powstrzymać narastanie długu, sfinansować własny program i zachować zaufanie inwestorów, od których Francja pożycza pieniądze.
Arkadiusz Jordan
Paryż