Czy można obstawić przyszłość świata? Rynki predykcyjne a świat wielkiej polityki [SCMP]
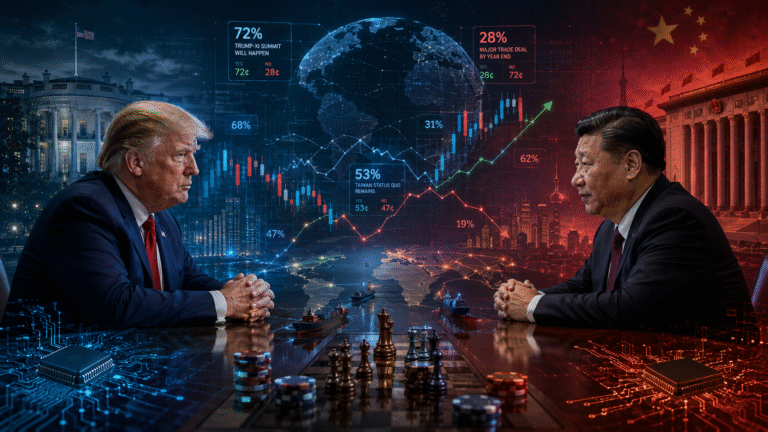
Prezydent Donald Trump zapowiedział spotkanie z Xi Jinpingiem w Białym Domu na 24 września. Pekin oficjalnie wizyty jeszcze nie potwierdził, ale inwestorzy na rynkach predykcyjnych zachowują się tak, jakby sprawa była niemal przesądzona. Na niektórych platformach można już obstawiać nie tylko to, czy chiński przywódca rzeczywiście przyleci do Stanów Zjednoczonych, lecz wkrótce zapewne także to, czy podczas spotkania zostaną obniżone cła, czy padnie określone słowo, czy pojawi się porozumienie dotyczące półprzewodników albo sztucznej inteligencji. Powstaje jednak pytanie znacznie poważniejsze niż skuteczność takich prognoz: czy rynek, który miał jedynie przewidywać wydarzenia polityczne, sam nie zaczyna stawać się częścią polityki?
.Jeszcze niedawno prognozowanie wielkiej polityki należało przede wszystkim do dyplomatów, służb, analityków, ekspertów think tanków i komentatorów. Każda z tych grup dysponowała własnymi metodami, własnymi źródłami informacji i, niekiedy, własnymi złudzeniami. Dziś do tego grona dołącza uczestnik zasadniczo innego rodzaju: rynek, na którym pogląd na przyszłość można zamienić w cenę. Według opisywanych przez „South China Morning Post” notowań z końca sierpnia kontrakty na niektórych platformach dawały około 95 proc. prawdopodobieństwa spotkaniu Donalda Trumpa z Xi Jinpingiem we wrześniu oraz około 94 proc. prawdopodobieństwa wizyty chińskiego przywódcy w Stanach Zjednoczonych przed końcem miesiąca. Na jednej z regulowanych w Stanach Zjednoczonych platform prawdopodobieństwo wizyty Xi przed październikiem wynosiło 88 proc.
Sam fakt, że będzie można zarobić lub stracić pieniądze na odpowiedzi na takie pytania, nie jest jeszcze szczególnie rewolucyjny. Zakłady dotyczące polityki istnieją od dawna. Nowość polega na skali, szybkości działania oraz coraz bardziej szczegółowym charakterze kontraktów. Rynek nie musi już odpowiadać wyłącznie na pytanie: „kto wygra wybory?”. Może odpowiadać: „czy prezydent użyje podczas przemówienia konkretnego słowa?”, „czy zostanie ogłoszona redukcja ceł?”, „czy określone państwo wprowadzi sankcje?”, „czy podczas spotkania dwóch przywódców zostanie podpisana umowa?”. W ten sposób niemal każdy obserwowalny element polityki można próbować przekształcić w aktywo.
Trump i Xi są idealnym materiałem dla rynków predykcyjnych
.Planowane spotkanie przywódców dwóch największych potęg gospodarczych świata jest pod tym względem wydarzeniem niemal stworzonym dla rynków predykcyjnych. Donald Trump powiedział już publicznie, że oczekuje Xi Jinpinga w Białym Domu 24 września. Strona chińska nie ogłosiła jednak dotąd formalnego potwierdzenia wizyty. Źródła cytowane przez „South China Morning Post” wskazują, że Xi miałby przybyć do Waszyngtonu 23 września i wyjechać dwa dni później. Doniesienia z ostatnich dni potwierdzają, że obie strony przygotowują się do wrześniowego spotkania, choć Pekin pozostaje bardziej powściągliwy w publicznym komunikowaniu szczegółów.
Rynek może więc najpierw wyceniać samo prawdopodobieństwo wizyty. Jeżeli jednak do niej dojdzie, pojawią się kolejne pytania. Czy oba państwa przedłużą rozejm handlowy? Czy administracja amerykańska ograniczy część kontroli eksportowych dotyczących półprzewodników? Czy strony podejmą rozmowy o bezpieczeństwie sztucznej inteligencji? Czy Waszyngton zmieni coś w polityce dotyczącej sprzedaży broni Tajwanowi? Czy zostanie zawarte nowe porozumienie dotyczące zakupów amerykańskich produktów przez Chiny? A może najbardziej aktywny rynek będzie dotyczył czegoś znacznie mniej istotnego: słowa wypowiedzianego przez Trumpa, długości uścisku dłoni albo gestu obu przywódców. Takie kontrakty już się pojawiały. Podczas majowej wizyty Trumpa w Chinach można było obstawiać między innymi możliwość objęcia się przywódców. Kalshi oferowało zakłady dotyczące długości uścisku dłoni Trumpa i Xi.
Pozornie jest w tym coś komicznego. W rzeczywistości odsłania to jednak bardzo charakterystyczną cechę współczesnego świata: nawet protokół dyplomatyczny, retoryka i gest zaczynają być zamieniane w dane, którym można przypisać cenę.
Cena zamiast komentarza
.Zwolennicy rynków predykcyjnych dostrzegają w tym ogromną zaletę. Komentator polityczny może napisać, że porozumienie handlowe jest „prawdopodobne”. Dyplomata może powiedzieć, że rozmowy zmierzają „w dobrym kierunku”. Analityk może ocenić możliwość podpisania umowy jako „dość wysoką”. Wszystkie te określenia pozostają nieprecyzyjne. Rynek zmusza do przypisania oczekiwaniu liczby.
Jeśli kontrakt dotyczący wydarzenia kosztuje równowartość 70 centów za dolara potencjalnej wypłaty, rynek mówi w przybliżeniu: uczestnicy wyceniają prawdopodobieństwo wydarzenia na około 70 proc. Taka informacja może agregować wiedzę bardzo wielu ludzi. Jeden uczestnik może śledzić chińskie media, drugi znać amerykańską politykę handlową, trzeci analizować rozkład lotów, czwarty obserwować wypowiedzi urzędników, piąty porównywać zachowanie przywódców podczas wcześniejszych szczytów. Cena staje się wypadkową ich ocen. Samuel Lazarus z Council on Foreign Relations określa dlatego rynki predykcyjne jako potencjalnie bardzo użyteczne narzędzie do śledzenia taktycznych zmian w relacjach amerykańsko-chińskich.
Słowo „taktycznych” ma tutaj zasadnicze znaczenie. Rynek może być całkiem dobry w odpowiedzi na pytanie, czy w określonym dniu zostanie obniżone cło. Znacznie trudniej będzie mu odpowiedzieć, czy stosunki amerykańsko-chińskie weszły właśnie w okres trwałej stabilizacji.
Nie wszystko, co ważne, daje się obstawić
.I tutaj zaczyna się pierwsze fundamentalne ograniczenie tych platform. Rynek potrzebuje wydarzenia, które można jednoznacznie zdefiniować i rozstrzygnąć. Albo Xi Jinping odwiedzi Stany Zjednoczone przed końcem września, albo nie. Albo taryfa celna zostanie obniżona, albo pozostanie na dotychczasowym poziomie. Albo Trump wypowie określone słowo, albo go nie wypowie. Taki kontrakt można zamknąć.
Znacznie trudniej stworzyć kontrakt dotyczący pytania: czy spotkanie przywódców zwiększyło strategiczne zaufanie między Waszyngtonem i Pekinem? Hilton Root z George Mason University zwraca uwagę właśnie na ten problem. Rynki predykcyjne preferują zdarzenia z góry zdefiniowane, publicznie obserwowalne i łatwe do rozliczenia. Tymczasem najbardziej wartościowym rezultatem wrześniowego szczytu może okazać się coś, czego nie sposób zamknąć w prostym kontrakcie: większa przewidywalność relacji dwóch mocarstw. Dyplomacja składa się często właśnie z takich rezultatów. Niepodpisana umowa może być ważniejsza niż podpisany dokument, jeśli dzięki rozmowie obie strony zrozumieją swoje czerwone linie. Brak publicznej deklaracji może być sukcesem, jeśli w prywatnej rozmowie uzgodniono mechanizm niedopuszczający do eskalacji. Kilka chłodnych słów podczas konferencji prasowej może współistnieć z bardzo dobrym spotkaniem za zamkniętymi drzwiami. Rynek widzi to, co można rozliczyć. Wielka polityka bardzo często rozgrywa się jednak w tym, czego rozliczyć się nie da.
Trump jest dla takich rynków zarazem darem i przekleństwem
.Dodatkową komplikację stanowi sam Donald Trump. Jego język jest gwałtowny, często improwizowany i pełen hiperboli. Pojedyncze zdanie prezydenta Stanów Zjednoczonych może w ciągu minut zmienić notowania akcji, walut, kryptowalut czy kontraktów predykcyjnych. Dla platform oferujących zakłady dotyczące polityki jest to idealne środowisko.
Problem polega na tym, że wypowiedź Trumpa nie zawsze jest dobrym wskaźnikiem kierunku polityki Stanów Zjednoczonych. Lazarus zwraca uwagę na rozróżnienie między „szumem” a „sygnałem”. Spontaniczne komentarze amerykańskiego prezydenta mogą doskonale nadawać się do zakładów o to, jakie słowa pojawią się podczas wystąpienia, lecz niekoniecznie mówią wiele o długofalowej trajektorii relacji Waszyngtonu z Pekinem. Strategiczna konkurencja obu państw ma bowiem znacznie większą bezwładność niż pojedyncza wypowiedź prezydenta. Spór obejmuje handel, półprzewodniki, sztuczną inteligencję, Tajwan, kontrolę szlaków morskich, dostęp do krytycznych surowców, politykę przemysłową i pozycję w Azji. Nawet bardzo przyjazne spotkanie Trumpa z Xi nie usunie tych konfliktów. Rynek może więc właściwie wycenić zmianę taktyki i jednocześnie przecenić jej znaczenie strategiczne.
Pekin nauczył się Trumpa słuchać inaczej
.Dla chińskiej dyplomacji ma to dodatkowe znaczenie. Administracja Xi Jinpinga od lat musi funkcjonować w kontakcie z amerykańskim przywódcą, który uczynił nieprzewidywalność elementem własnego sposobu prowadzenia polityki. Według cytowanego przez SCMP Sourabha Gupty z Institute for China-America Studies Pekin nauczył się patrzeć poza pojedyncze, gwałtowne wypowiedzi Trumpa. Chińscy urzędnicy mogą analizować ich ogólny kierunek jako pewną wskazówkę dotyczącą nastroju prezydenta, ale niekoniecznie będą traktować każde zdanie jako zmianę strategii. Znacznie istotniejsze pozostają działania i dotrzymywanie wcześniejszych zobowiązań. Jest to podejście bardzo charakterystyczne dla sposobu prowadzenia polityki przez Pekin. Chińska dyplomacja jest przygotowywana długo, hierarchicznie i z dużą kontrolą komunikatu. Tym bardziej kontrastuje to z politycznym środowiskiem Trumpa, w którym jedno zdanie opublikowane albo wypowiedziane spontanicznie może błyskawicznie stać się światowym wydarzeniem.
Rynki predykcyjne wprowadzają do tego napięcia jeszcze jedną warstwę: próbują każdej takiej wypowiedzi natychmiast przypisać cenę.
Co się jednak stanie, jeśli cena sama zacznie tworzyć informację?
.Tutaj pojawia się najciekawszy problem całego zjawiska. Rynki predykcyjne przedstawiają się jako urządzenia służące do agregowania wiedzy. Obserwują świat i na podstawie informacji wyceniają prawdopodobieństwo wydarzeń. Co jednak, jeśli politycy, media, inwestorzy i sami dyplomaci zaczynają obserwować rynek? Wyobraźmy sobie, że prawdopodobieństwo porozumienia dotyczącego ceł podczas spotkania Trump–Xi nagle rośnie z 40 do 80 proc.
Co to znaczy?
Być może tysiące uczestników rynku niezależnie doszły do wniosku, że porozumienie jest coraz bardziej prawdopodobne. Być może ktoś właśnie poznał ważną informację. Może jednak po prostu jeden duży gracz postawił bardzo dużą sumę.
Matthew Wein, ekspert zajmujący się amerykańską polityką bezpieczeństwa narodowego, zwracał uwagę, że na płytkim rynku nawet pojedyncza transakcja liczona w setkach tysięcy dolarów może istotnie zmienić cenę. Wówczas problem przestaje dotyczyć trafności prognozy. Zmiana notowania sama staje się wiadomością. Media mogą napisać: „gwałtownie wzrosły szanse na porozumienie”. Inwestorzy mogą odpowiednio zmienić pozycje. Urzędnicy zaczną zastanawiać się, czy na rynku nie pojawiła się informacja, której sami jeszcze nie posiadają. Rynek, który miał opisywać oczekiwania wobec rzeczywistości, zaczyna w ten sposób wpływać na sposób interpretowania rzeczywistości.
Prognoza może stać się częścią wydarzenia
.Ekonomiści od dawna znają sytuacje, w których oczekiwania potrafią wpływać na to, czego dotyczą. Jeśli ludzie uwierzą, że bank jest niewypłacalny, mogą masowo wycofać pieniądze i rzeczywiście doprowadzić go do upadku. Jeśli wszyscy spodziewają się wzrostu ceny określonego aktywa, ich zakupy mogą ten wzrost wywołać. W przypadku geopolitycznych rynków predykcyjnych podobny mechanizm przybiera subtelniejszą formę.
Cena kontraktu może zostać potraktowana jako wskaźnik tego, „co wie rynek”. Jeżeli takie odczyty staną się powszechne, ceny zaczną uczestniczyć w tworzeniu narracji poprzedzającej wydarzenie. Wtedy granica pomiędzy prognozowaniem a oddziaływaniem zaczyna się zacierać. To właśnie sprawia, że rynki predykcyjne są czymś więcej niż technologiczną wersją zakładów bukmacherskich. Mogą stać się kolejnym elementem infrastruktury informacyjnej polityki.
A potem pojawia się informacja poufna
.Istnieje jednak problem jeszcze poważniejszy. Im bardziej szczegółowe stają się kontrakty dotyczące decyzji państwa, tym większą wartość finansową uzyskuje dostęp do informacji niepublicznej.
Przypadek Gabriela Pereza pokazał to w najbardziej bezpośredni sposób. Były operator telepromptera w Białym Domu wykorzystywał wcześniejszy dostęp do przemówień Donalda Trumpa, aby obstawiać na Kalshi, jakie słowa i wyrażenia znajdą się w wystąpieniach prezydenta. Amerykańska Commodity Futures Trading Commission zarzuciła mu wykorzystanie informacji niepublicznych; Perez zgodził się oddać ponad 100 tys. dolarów zysków, zapłacić karę i przez trzy lata nie handlować na rynku. To jeszcze przypadek stosunkowo niewinny z punktu widzenia bezpieczeństwa państwa. Informacja o tym, jakie słowo pojawi się w przemówieniu prezydenta, nie zmienia układu sił na świecie.
Co jednak, jeżeli kontrakt dotyczy ograniczenia eksportu półprzewodników do Chin? Albo amerykańskiej sprzedaży uzbrojenia Tajwanowi? Albo sankcji wobec konkretnego przedsiębiorstwa? Albo rozpoczęcia operacji wojskowej?
Człowiek dysponujący informacją niejawną otrzymuje w takim systemie możliwość niemal natychmiastowego zamienienia jej na pieniądze. Amerykański Kongres zaczął już badać, w jaki sposób Polymarket i Kalshi chronią się przed wykorzystywaniem informacji niepublicznych. Komisja Nadzoru Izby Reprezentantów zwróciła uwagę między innymi na ryzyko związane z użytkownikami posiadającymi dostęp do informacji dotyczących bezpieczeństwa narodowego.
Problem nie jest więc hipotetyczny.
Największym niebezpieczeństwem może być nie sam insider trading
.Paradoksalnie wykorzystanie tajnych informacji dla własnego zysku jest problemem stosunkowo łatwym do nazwania. Jest nadużyciem i można próbować je ścigać. Trudniejsza jest możliwość manipulowania samym rynkiem.
Jeśli wystarczająco duży gracz jest w stanie znacząco przesunąć cenę kontraktu, może próbować stworzyć wrażenie, że „rynek wie” coś, czego w rzeczywistości nie wie. W zwykłych finansach manipulacja ceną jest znanym problemem. W geopolityce jej konsekwencje mogą być jednak szczególnie niebezpieczne. Wyobraźmy sobie rynek dotyczący prawdopodobieństwa chińskiej blokady Tajwanu. Albo amerykańskiego uderzenia na Iran. Albo zerwania konkretnego porozumienia międzynarodowego. Nagła zmiana ceny może zostać zauważona przez media, administracje państw, przedsiębiorstwa i rynki finansowe. Jeżeli zostanie błędnie odczytana jako dowód posiadania informacji przez uczestników rynku, może wywołać reakcję całkowicie nieproporcjonalną do źródła ruchu. Wtedy stoimy już przed sytuacją niezwykłą: prywatny uczestnik rynku posiadający odpowiednio dużo pieniędzy może zdobyć wpływ na międzynarodową narrację nie przez publikację informacji, lecz przez zmianę ceny.
Nie należy jednak rynków predykcyjnych lekceważyć
.Wszystkie te zastrzeżenia nie oznaczają, że Polymarket, Kalshi i podobne platformy są pozbawione wartości.
Przeciwnie.
W świecie coraz bardziej rozdrobnionej informacji mogą oferować coś, czego tradycyjny komentarz często nie potrafi dostarczyć: syntetyczną, stale aktualizowaną ocenę prawdopodobieństwa konkretnych wydarzeń. Lazarus nazywa je narzędziem pozwalającym uzyskać rodzaj ważonej średniej społecznych oczekiwań. Nie zastępują analizy, ale mogą stanowić jej dodatkową warstwę. To ważne szczególnie w epoce, w której polityka staje się coraz trudniejsza do przewidywania, a prezydent Stanów Zjednoczonych sam uczynił zdolność do zaskakiwania przeciwników elementem swojej strategii.
Problem zaczyna się dopiero wtedy, gdy cenę uznajemy za prawdę. Rynek nie wie. Rynek agreguje przekonania tych, którzy zdecydowali się zaryzykować pieniądze. Czasem mają oni lepsze informacje od komentatorów. Czasem potrafią poprawnie ocenić prawdopodobieństwo. Czasem ktoś wie więcej niż pozostali. Innym razem tłum po prostu się myli.
Najważniejszego rezultatu szczytu nie będzie można kupić za dolara
.W tym sensie wrześniowe spotkanie Donalda Trumpa z Xi Jinpingiem będzie interesującym testem nie tylko dla relacji amerykańsko-chińskich, ale również dla samych rynków predykcyjnych.
Będziemy mogli sprawdzić, czy trafnie przewidzą wizytę, obniżenie ceł, konkretne porozumienia czy używane podczas spotkania słowa. Być może okażą się w tym bardzo dobre.
Nie powiedzą nam jednak, czy Xi bardziej ufa Trumpowi po wyjściu z Białego Domu. Nie wycenią dokładnie tego, czy Waszyngton i Pekin lepiej rozumieją swoje czerwone linie dotyczące Tajwanu.
Nie odpowiedzą wiarygodnie na pytanie, czy przywódcy dwóch największych mocarstw są po spotkaniu choć trochę mniej skłonni doprowadzić świat do konfliktu. Yun Sun ze Stimson Center przestrzega zresztą przed oczekiwaniem wielkich, sektorowych przełomów podczas wrześniowej wizyty. Najłatwiejsze do osiągnięcia porozumienia miały zostać wykorzystane już podczas majowego spotkania Trumpa w Pekinie, a trudnością pozostaje nawet wdrażanie wcześniejszych ustaleń. Aktualne doniesienia wskazują jednocześnie na przygotowania do wrześniowego szczytu i prawdopodobne przedłużenie istniejącego porozumienia handlowego.
Być może właśnie tutaj znajduje się właściwa granica między wiedzą rynku a sztuką dyplomacji. Rynek szczególnie dobrze radzi sobie z tym, co jednoznaczne: datą, decyzją, liczbą, podpisem, taryfą, wypowiedzianym słowem. Najważniejsze rezultaty polityki międzynarodowej bywają jednak pozbawione takiej ostrości. Zaufanie, odstraszanie, wiarygodność, przekonanie o intencjach przeciwnika i zdolność do uniknięcia nieporozumienia nie dają się łatwo zamknąć w kontrakcie. A mimo to właśnie od nich może zależeć, czy kolejny kryzys między Stanami Zjednoczonymi a Chinami zakończy się telefonem między przywódcami, czy czymś znacznie bardziej niebezpiecznym.
Rynki predykcyjne mogą więc pomagać nam odpowiedzieć na pytanie, co prawdopodobnie wydarzy się jutro. Nie powinniśmy jednak mylić tego z wiedzą o tym, dokąd zmierza świat.
Jarosław Kowalski