Kim jest Nik STORONSKY, założyciel Revoluta
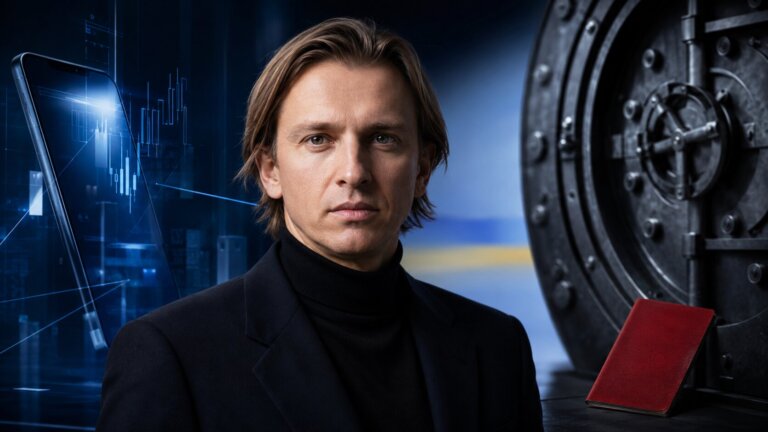
Nik Storonsky zbudował Revoluta jako przeciwieństwo banku, w którym sam zaczynał karierę: szybsze, bardziej technologiczne i oparte na bezwzględnej analizie danych przedsiębiorstwo finansowe. Rosjanin z urodzenia, Brytyjczyk z wyboru i syn Ukraińca stał się jednym z najbogatszych europejskich przedsiębiorców, a po rosyjskiej inwazji na Ukrainę zrzekł się obywatelstwa Federacji Rosyjskiej. Jego historia jest jednak czymś więcej niż opowieścią o spektakularnym sukcesie fintechu. To także studium ambicji, kontroli, presji na wynik i ceny, jaką płaci się za przekształcenie start-upu w regulowany globalny bank.
Od fizyki i tradingu do własnego banku
Nikolay, częściej używający skróconej formy imienia Nik, Storonsky urodził się 21 lipca 1984 r. w Dołgoprudnym pod Moskwą. Studiował fizykę stosowaną i matematykę w Moskiewskim Instytucie Fizyczno-Technicznym, a następnie ekonomię w New Economic School. W oficjalnej biografii Revolut przedstawia go również jako byłego mistrza pływackiego, kitesurfera i alpinistę. Są to szczegóły istotne dla portretu, lecz nie należy dopisywać do nich gotowej psychologii: udokumentowane jest zamiłowanie Storonsky’ego do sportu i rywalizacji, nie zaś prosty związek między pływaniem a późniejszym stylem kierowania firmą. Założyciel Revoluta uzyskał dwa dyplomy magisterskie, zanim trafił do londyńskiego City.
Karierę rozpoczynał jako trader instrumentów pochodnych na akcje rynków wschodzących w Lehman Brothers, a później w Credit Suisse. Uczestniczył w transakcjach na opcjach, swapach i walutach o łącznej wartości przekraczającej 2 mld dolarów. Upadek Lehman Brothers we wrześniu 2008 r. był jego pierwszą kosztowną lekcją. Storonsky mówił później „Financial Times”, że stracił wówczas około 500 tys. funtów i wyciągnął z tego zasadę, by decyzji nie opierać na założeniach, lecz na danych i logice. Reuters potwierdza zarówno skalę straty, jak i znaczenie tego doświadczenia w jego późniejszym sposobie myślenia.
W bankowości inwestycyjnej zobaczył od środka system sprawny w obsłudze wielkich transakcji, lecz uciążliwy dla zwykłego klienta. Dużo podróżował i irytowały go marże walutowe oraz opłaty naliczane przy płatnościach zagranicznych. W 2015 r. wraz z Vladyslavem Yatsenką, inżynierem, który pracował wcześniej przy systemach finansowych UBS i Deutsche Banku, uruchomił Revoluta. Początkowa propozycja była prosta: aplikacja mobilna, wielowalutowa karta przedpłacona i wymiana pieniędzy na warunkach bliższych kursowi międzybankowemu niż ofercie tradycyjnego banku.
Revolut wyrósł z kosztów podróży
Storonsky od początku deklarował ambicję znacznie większą niż zbudowanie atrakcyjnej karty dla podróżnych. W 2015 r. mówił wprost o zamiarze „zastąpienia banków”. Po jedenastu latach Revolut banków nie zastąpił, ale stał się jednym z najpoważniejszych europejskich pretendentów do przejęcia ich relacji z klientem. Z czasem do wymiany walut i płatności doszły rachunki, oszczędności, kredyty, inwestycje, ubezpieczenia, usługi dla przedsiębiorstw i zarządzanie majątkiem.
Skalę tej zmiany najlepiej pokazują wyniki za 2025 r. Według zbadanego raportu rocznego Revoluta grupa osiągnęła 4,5 mld funtów, czyli około 6 mld dolarów przychodów, oraz 1,7 mld funtów, czyli 2,3 mld dolarów zysku przed opodatkowaniem. Był to piąty kolejny rok z dodatnim wynikiem netto. Na koniec grudnia firma obsługiwała 68,3 mln klientów detalicznych i 767 tys. klientów biznesowych, zaś środki klientów sięgały 50,2 mld funtów. Łączna wartość przetworzonych transakcji wyniosła 1,3 bln funtów, a zatrudnienie wzrosło do około 12,2 tys. osób.
W sierpniu 2026 r., już po otrzymaniu francuskiej licencji bankowej, spółka mówiła o ponad 75 mln klientów w 40 krajach. Oznacza to, że biznes urósł od około 16 mln użytkowników w połowie 2021 r. do ponad czterokrotnie większej liczby w ciągu pięciu lat. Sama Polska ma według polskiej strony Revoluta około 5 mln klientów. Takie liczby tłumaczą, dlaczego fintechy przestały być dla tradycyjnych instytucji ciekawostką, a stały się konkurentem w walce o codzienne płatności, depozyty i dane klienta. Szerszą zmianę układu sił w bankowości opisywał na łamach „Wszystko co Najważniejsze” Marcin Zarzecki.
Najgłośniejszą liczbą nie jest jednak liczba klientów, lecz prywatna wycena firmy. W sierpniu 2024 r. sprzedaż części akcji należących do pracowników i wcześniejszych inwestorów ustaliła ją na 45 mld dolarów. W listopadzie 2025 r. podobna transakcja wskazała 75 mld dolarów, a rozpoczęta w lipcu 2026 r. kolejna sprzedaż wtórna — 115 mld dolarów. Reuters podkreślał wówczas, że była to cena wynikająca z transakcji na rynku prywatnym, a nie kapitalizacja giełdowa.
To rozróżnienie ma znaczenie. Wyceny Revoluta nie weryfikuje codzienny obrót publiczny, inwestorzy nie dysponują takim samym zakresem informacji jak akcjonariusze spółek giełdowych, a sprzedaż niewielkiej części akcji nie musi wyceniać wszystkich walorów na identycznych zasadach. Porównanie 115 mld dolarów z kapitalizacją tradycyjnych europejskich banków dobrze pokazuje skalę oczekiwań wobec firmy Storonsky’ego, ale nie jest porównaniem aktywów o jednakowej płynności i profilu ryzyka. Revolut zapowiada ponadto, że na giełdę nie wejdzie przed 2028 r., więc przez najbliższy czas jego wartość pozostanie przede wszystkim sygnałem z prywatnego rynku kapitałowego.
Rosja Ukraina i decyzja o obywatelstwie
Nik Storonsky urodził się w Rosyjskiej Federacyjnej Socjalistycznej Republice Radzieckiej i przez znaczną część życia był obywatelem Rosji. Jego tożsamość rodzinna nie mieści się jednak w prostym narodowym schemacie. W osobistym liście opublikowanym 1 marca 2022 r. napisał, że jego ojciec jest Ukraińcem, on sam ma ukraińskie korzenie, a rodzina i przyjaciele mieszkają zarówno w Rosji, jak i w Ukrainie. W chwili rosyjskiej napaści na pełną skalę miał już także obywatelstwo brytyjskie i od lat budował zawodowe życie poza Rosją.
Jego publiczna reakcja na inwazję nie pojawiła się pierwszego dnia wojny. Storonsky tłumaczył później, że obawiał się o bezpieczeństwo około 300 pracowników Revoluta przebywających w Rosji i chciał ważyć słowa. Gdy zabrał głos, nazwał wojnę złem i zażądał jej natychmiastowego zakończenia. Revolut zniósł opłaty za przelewy do Ukrainy, uruchomił w aplikacji zbiórkę dla Czerwonego Krzyża i zadeklarował dopłacenie do darowizn klientów kwoty do 1,5 mln funtów. Według firmy w pierwszych 24 godzinach klienci przekazali ponad 1 mln funtów.
W 2022 r. Storonsky zrzekł się obywatelstwa rosyjskiego, zachowując brytyjskie. Wiadomość została ujawniona pod koniec października, lecz rzecznik Revoluta informował, że sama procedura została zakończona wcześniej. To ważna chronologia, ponieważ kilka dni przed upublicznieniem decyzji władze Ukrainy objęły sankcjami jego ojca, Nikolaya Mironovicha Storonsky’ego, dyrektora generalnego spółki Gazprom Promgaz. Według NV Business Revolut zaznaczał, że rezygnacja z obywatelstwa poprzedzała sankcje wobec ojca. Nie ma zatem podstaw, by przedstawiać ją jako reakcję na tamtą konkretną decyzję władz ukraińskich.
Dlaczego więc zrezygnował z rosyjskiego paszportu? Najpełniejsza odpowiedź składa się z dwóch części. Pierwsza była polityczna i moralna: w publicznym oświadczeniu Storonsky jednoznacznie potępił wojnę, a Radio Free Europe/Radio Liberty informowało, że jego rezygnacja z obywatelstwa była związana ze sprzeciwem wobec inwazji. Już wiosną 2022 r. przedsiębiorca prosił też, aby nie określano go w rankingach mianem „rosyjskiego miliardera”.
Druga część była praktyczna i ujawnił ją szerzej sam Storonsky dopiero po kilku latach. W rozmowie z Jelizawietą Osetinską z grudnia 2025 r. wyjaśniał, że prowadzenie globalnej instytucji bankowej z rosyjskim paszportem stało się w realiach sankcji, oceny ryzyka i nadzoru regulacyjnego w praktyce niemożliwe. Relacjonujące wywiad „Holod” i „Meduza” zwracały uwagę, że rosyjskie obywatelstwo prezesa mogło stać się barierą dla licencji i ekspansji przedsiębiorstwa finansowego działającego w wielu jurysdykcjach. Nie są to dwie sprzeczne wersje: sprzeciw wobec wojny wyjaśnia publiczną i osobistą stronę decyzji, a potrzeby globalnego banku — jej biznesową konieczność.
Nie oznacza to, że biografia założyciela zwalnia Revoluta z przestrzegania sankcji wobec obywateli Rosji. Przeciwnie, jako instytucja regulowana firma musi wykonywać przepisy niezależnie od rodzinnej historii prezesa. Napięcie między pochodzeniem Storonsky’ego, jego potępieniem wojny i blokowaniem części rachunków objętych reżimem sankcyjnym jest jednym z najbardziej wymownych elementów tej historii. O konsekwencjach 19. pakietu sankcji Unii Europejskiej dla rosyjskich klientów Revoluta pisało także „Wszystko co Najważniejsze”.
Zarządzanie przez liczby i presję
Nik Storonsky nie przedstawia się jako wizjoner działający na podstawie intuicji. Jego język to dane, logika, produktywność i szybkość wykonania. Oficjalny kodeks kultury Revoluta nadal zawiera zasadę „Get It Done” i podkreśla tempo, odpowiedzialność za wynik oraz podejmowanie decyzji na podstawie faktów. W praktyce taka filozofia pozwoliła firmie w krótkim czasie uruchamiać kolejne produkty i wchodzić na nowe rynki, lecz stworzyła również środowisko pracy opisywane jako wyjątkowo wymagające.
Najpoważniejsze relacje o wczesnej kulturze firmy opublikował w 2019 r. „Wired”. Byli pracownicy mówili o nieosiągalnych celach, presji na pracę poza wynagradzanym czasem i bardzo dużej rotacji. Kandydaci do części stanowisk mieli w ramach rekrutacji pozyskiwać po 200 nowych klientów; spółka przyznała, że taki test stosowano, i go zakończyła. Analiza przebiegu pracy 147 byłych pracowników przeprowadzona przez redakcję wskazywała, że ponad 80 proc. odchodziło przed upływem roku, a ponad połowa — w ciągu sześciu miesięcy. Storonsky miał też zapowiadać na wewnętrznym Slacku zwalnianie bez negocjacji osób ocenionych wyraźnie poniżej oczekiwań.
Reakcja firmy nie polegała wyłącznie na zaprzeczeniu. W oświadczeniu z marca 2019 r. Storonsky przyznał, że Revolut popełnił błędy i że nie jest z nich dumny. Spółka zapowiedziała między innymi oceny 360 stopni, badania opinii pracowników, poprawę wdrożenia nowych osób i bardziej systematyczne rozmowy z odchodzącymi. Nie rozstrzyga to, czy zmiany usunęły wszystkie problemy, ale pokazuje, że opis presyjnej kultury nie jest wyłącznie opinią krytyków z zewnątrz — jej niedojrzałość uznał sam założyciel.
„Le Figaro” dodał ostatnio do tego charakterystyczne szczegóły: Storonsky miał nazywać kadrę kierowniczą „samosterującymi pociskami”, a spotkania wewnętrzne ograniczać do 15 minut. Francuski dziennik przypomina również jego dawną wypowiedź, że nie widzi, w jaki sposób równowaga między pracą a życiem prywatnym miałaby pomagać w budowaniu start-upu. Są to tezy i cytaty, które pasują do oficjalnie deklarowanej kultury Revoluta, w której pilność, szybkość i dodatkowy wysiłek są nadal przedstawiane jako przewaga konkurencyjna.
Jednym z modeli Storonsky’ego pozostaje Elon Musk. „Le Figaro” przytacza jego opinię, że szef SpaceX łączy racjonalność z szaleństwem, podnosi się po porażkach i stale idzie naprzód. Podobieństwo ma obecnie także wymiar finansowy. Według „Financial Times” w 2026 r. prowadzone były rozmowy o nowym pakiecie akcji dla Storonsky’ego, którego uruchomienie zależałoby od osiągnięcia przez Revoluta wyceny 500 mld dolarów. Pakiet nie był w chwili publikacji zatwierdzony, dlatego nie wolno przedstawiać go jako przyznanego wynagrodzenia.
Od fintechu do regulowanego banku
Najtrudniejsza próba przywództwa Storonsky’ego nie dotyczy już stworzenia aplikacji, lecz przekonania nadzorców, że organizacja zbudowana na szybkości potrafi działać jak bezpieczny bank. Revolut otrzymał pierwszą wyspecjalizowaną licencję bankową na Litwie w 2018 r., a w grudniu 2021 r. Europejski Bank Centralny przekształcił ją w pełną licencję. To na jej podstawie spółka przez lata obsługiwała klientów bankowych w znacznej części Europejskiego Obszaru Gospodarczego. Bank Litwy podkreślał wówczas, że pełny status rozszerza zakres usług możliwych do oferowania przez Revolut Bank UAB.
Droga do pełnej licencji w Wielkiej Brytanii trwała ponad trzy lata. W lipcu 2024 r. bank wszedł w fazę mobilizacji z ograniczeniami, a dopiero 11 marca 2026 r. brytyjski nadzór zgodził się na ich zniesienie i rozpoczęcie pełnej działalności bankowej. Dla około 13 mln brytyjskich klientów oznaczało to możliwość przenoszenia rachunków do banku Revolut, ochronę kwalifikowanych depozytów w systemie FSCS oraz otwarcie drogi do szerszej akcji kredytowej. Reuters zaznaczał zarazem, że przeciętne salda klientów Revoluta są wciąż niższe niż w bankach tradycyjnych, a wielu użytkowników traktuje aplikację jako konto dodatkowe, nie główne.
10 sierpnia 2026 r. przyszła decyzja o równie dużym znaczeniu: po wspólnej ocenie francuskiego ACPR i Europejskiego Banku Centralnego Revolut Bank SA otrzymał pełną licencję bankową we Francji. Paryż ma stać się w 2027 r. siedzibą operacji na Europę Zachodnią, obsługujących następnie Niemcy, Irlandię, Włochy, Portugalię i Hiszpanię. Firma zadeklarowała w regionie inwestycje przekraczające 1 mld euro i zatrudnienie ponad 600 osób. Na czele rady banku stanął były prezes Société Générale Frédéric Oudéa, co można odczytać jako próbę połączenia technologicznej dynamiki Revoluta z doświadczeniem tradycyjnej bankowości. Szczegóły licencji i modelu dwóch europejskich centrów przedstawił Revolut.
Licencje nie usuwają jednak pytań o kontrolę i zgodność z regulacjami. W sprawozdaniu za 2021 r. audytor BDO nie był w stanie niezależnie zweryfikować 477 mln funtów przychodów z powodu konstrukcji części systemów informatycznych; spółka utrzymywała, że całkowita wysokość przychodów nie była przedmiotem sporu, a niedociągnięcia naprawiono. W kwietniu 2025 r. Bank Litwy nałożył na Revoluta 3,5 mln euro kary za braki w monitorowaniu relacji i transakcji pod kątem przeciwdziałania praniu pieniędzy, podkreślając jednocześnie, że postępowanie nie wykazało potwierdzonych przypadków prania pieniędzy.
W 2025 r. Europejski Bank Centralny czasowo ograniczył również możliwość wprowadzania przez Revoluta części nowych produktów w Europejskim Obszarze Gospodarczym, oczekując poprawy procesów zatwierdzania i kontroli ryzyka. Według „Financial Times” regulator zażądał przeglądu z udziałem zewnętrznego podmiotu. Trzeba zestawiać tę informację z późniejszymi decyzjami nadzorczymi: pełne licencje brytyjska i francuska dowodzą, że spółka potrafiła przejść bardzo wymagające procedury, ale nie oznaczają, że ryzyko operacyjne przestało istnieć. Właśnie na tym polega przejście od fintechu do banku — szybki wzrost musi zostać uzupełniony przez cierpliwą, kosztowną i często niewidoczną infrastrukturę kontroli.
Majątek władza i ambicja
Skala osobistego majątku Storonsky’ego jest trudniejsza do ustalenia niż mogłoby wynikać z rankingów. „Forbes” szacował 10 marca 2026 r. jego fortunę na 18,8 mld dolarów i umieszczał go na 150. miejscu wśród najbogatszych ludzi świata. Późniejsza prywatna wycena Revoluta na 115 mld dolarów mogła zwiększyć papierową wartość jego udziałów, ale nie można po prostu pomnożyć wyceny całej firmy przez podawany w mediach procent akcji. Poszczególne klasy walorów, opcje, warunki programów motywacyjnych, podatki oraz ograniczona płynność prywatnej spółki sprawiają, że wynik takiego działania nie byłby wiarygodnym pomiarem gotowego do wykorzystania majątku.
Nie ma też jednej bezspornej publicznej liczby określającej udział założyciela. Sam Storonsky mówił pod koniec 2025 r., że kontroluje około 29 proc. spółki, podczas gdy niektóre rankingi stosują inne szacunki. „Financial Times” informował, że istniejący program może podnieść jego udział do około 40 proc., jeżeli wycena firmy osiągnie 200 mld dolarów; osobno negocjowany pakiet miałby zależeć od progu 500 mld dolarów. To system, który wzmacnia zarówno finansową motywację założyciela, jak i jego pozycję właścicielską. Zarazem uzależnia przyszłe wynagrodzenie od wartości, której Revolut jeszcze nie osiągnął.
Ambicje Storonsky’ego nie kończą się na Revolucie. Założył także QuantumLight, fundusz venture capital stosujący ilościowe, wspierane przez sztuczną inteligencję metody wyszukiwania i oceny spółek. W maju 2025 r. fundusz poinformował o zamknięciu pierwszej puli kapitału o wartości 250 mln dolarów. Jest to logiczne rozszerzenie jego sposobu myślenia: procesy rekrutacji, oceny pracowników i wyboru inwestycji mają być możliwie mierzalne, powtarzalne i mniej zależne od intuicji pojedynczego partnera. Nie wiadomo jeszcze, czy model ten przyniesie wyniki porównywalne ze wzrostem Revoluta, ale pokazuje, że Storonsky próbuje zamienić własną metodę zarządzania w osobny produkt inwestycyjny. QuantumLight opisuje się wprost jako fundusz oparty na systematycznym podejściu.
Jego życie prywatne pozostaje znacznie mniej widoczne niż biznes. Publiczne profile potwierdzają, że jest żonaty i ma dzieci, ale rozbieżności dotyczące ich liczby pokazują, dlaczego nie należy bezkrytycznie powtarzać każdej noty biograficznej. Podobnie było z miejscem zamieszkania: brytyjski rejestr spółek początkowo wskazywał przeniesienie rezydencji do Zjednoczonych Emiratów Arabskich, po czym wpis skorygowano jako błąd administracyjny i ponownie wskazano Wielką Brytanię. „Financial Times” opisał tę korektę w styczniu 2026 r. To drobny, lecz pouczający przykład: nawet oficjalnie wyglądające dane o jednym z najważniejszych przedsiębiorców Europy wymagają sprawdzenia i aktualizacji.
Kim naprawdę jest Nik Storonsky?
Nik Storonsky jest zarazem produktem starego systemu finansowego i jego najbardziej konsekwentnym krytykiem. Z Lehman Brothers wyniósł doświadczenie nagłej straty, z Credit Suisse — znajomość globalnych rynków, z wykształcenia fizycznego — przywiązanie do modeli, a z własnych podróży — pomysł na produkt rozwiązujący konkretny problem. Jego przewaga polegała nie na wynalezieniu płatności czy wymiany walut, lecz na połączeniu ich w aplikację, której tempo rozwoju i łatwość użycia wymusiły reakcję całego sektora.
Jest również postacią wewnętrznie złożoną. Urodzony w Rosji syn Ukraińca długo budował życie w Wielkiej Brytanii, potępił rosyjską agresję, a następnie zrezygnował z obywatelstwa kraju urodzenia — z powodów moralnych, ale również dlatego, że rosyjski paszport stał się obciążeniem dla szefa globalnego banku. Zbudował firmę, która obiecuje klientom prostotę, za pomocą kultury organizacyjnej kojarzonej z bardzo wysoką presją. Krytykuje bezwład tradycyjnych banków, lecz sam zabiega dziś o licencje, systemy kontroli i doświadczonych bankierów, bez których nie da się bezpiecznie zarządzać dziesiątkami miliardów powierzonych pieniędzy.
W czerwcu 2026 r. Storonsky został wybrany Europejskim Bankierem Roku 2025 jako pierwszy założyciel neobanku wyróżniony tym tytułem. Nagroda ma znaczenie symboliczne: człowiek, który chciał zastąpić banki, został zaakceptowany przez część środowiska bankowego jako jeden z jego liderów. Nie kończy to jednak sporu o jego model. Najważniejsze pytanie brzmi teraz nie tylko, jak szybko Revolut może rosnąć, ale czy instytucja zaprojektowana według zasady bezwzględnej szybkości potrafi równie konsekwentnie rozwijać kulturę odpowiedzialności, kontrolę ryzyka i zaufanie właściwe dużej instytucji bankowej.
Odpowiedź przesądzi o czymś więcej niż o wartości udziałów Storonsky’ego. Pokaże, czy europejska technologia finansowa potrafi zbudować globalnego gracza bez kopiowania wszystkich słabości instytucji, które zamierzała zastąpić. Sam Nik Storonsky jest już jednym z najważniejszych europejskich przedsiębiorców swojego pokolenia. Nie wiadomo jeszcze, czy przejdzie do historii przede wszystkim jako twórca wyjątkowo wartościowego fintechu, czy jako założyciel pierwszego prawdziwie globalnego banku wyrosłego z Europy.
Sebastian Nizio