Inflacja w Polsce 2026. Analiza wskaźników cen GUS
W lutym 2026 r. ceny towarów i usług konsumpcyjnych wzrosły o 2,1% r/r (tyle samo co w ostatecznych danych za styczeń 2026 r.). W stosunku do poprzedniego miesiąca (m/m) ceny wzrosły o 0,3%. Wynik plasuje się poniżej celu inflacyjnego NBP (2,5%) i w dolnym obszarze pasma dopuszczalnych odchyleń (±1 p. proc.). Jaka jest inflacja w Polsce 2026?
.Na początek uwaga metodologiczna: począwszy od danych za 2026 r. wskaźnik CPI liczony jest zgodnie z nową klasyfikacją COICOP 2018. GUS dokonał też corocznej aktualizacji systemu wag opartego na strukturze wydatków GD z 2025 r. Dane za styczeń zostały zrewidowane z 2,2% (wstępnie) do 2,1% (ostatecznie).
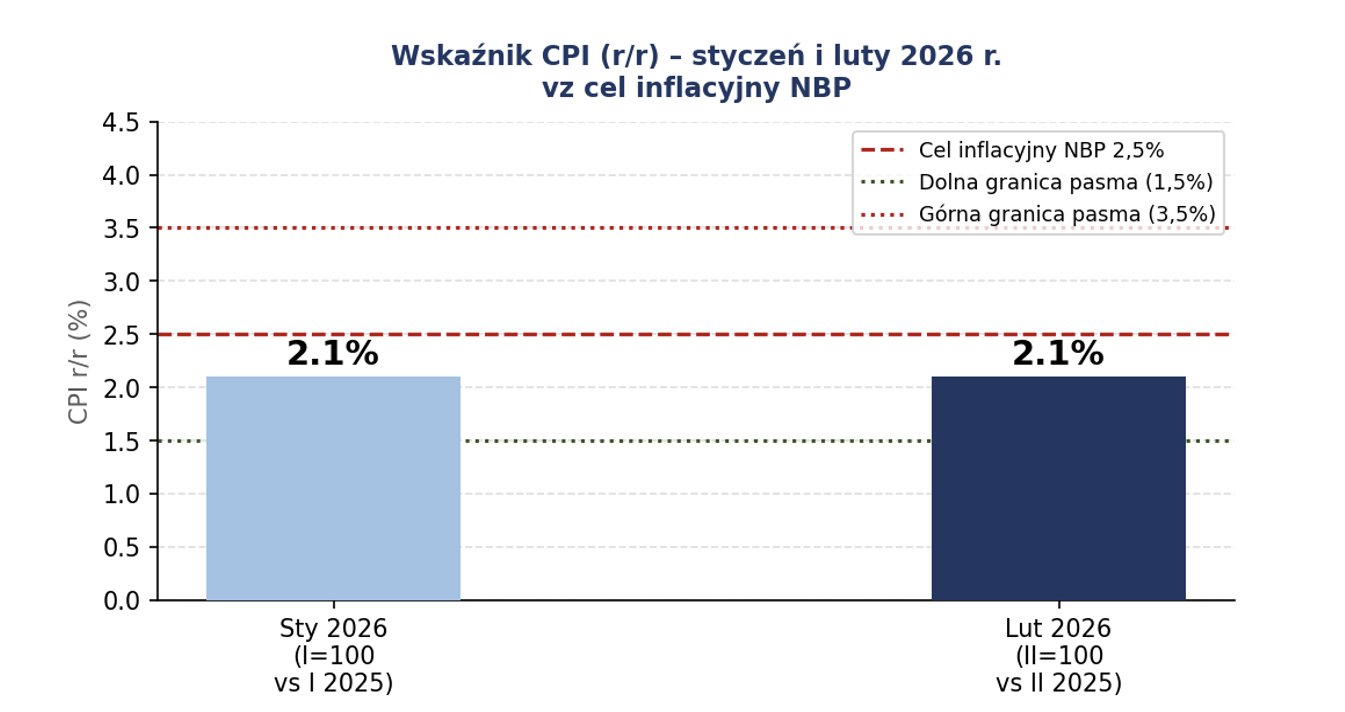
Wykres 1. CPI ogółem (r/r) – styczeń i luty 2026 vs cel inflacyjny NBP (2,5%). Źródło: GUS.
Inflacja w Polsce 2026
Obserwowana dywergencja między inflacją usługową a towarową: usługi: +4,8% r/r, towary: +1,0% r/r. Inflacja usługowa jest ponad czterokrotnie wyższa od towarowej, co odzwierciedla presję kosztów pracy w sektorach usługowych – zjawisko typowe dla fazy, w której gospodarka utrzymuje relatywnie niskie bezrobocie.
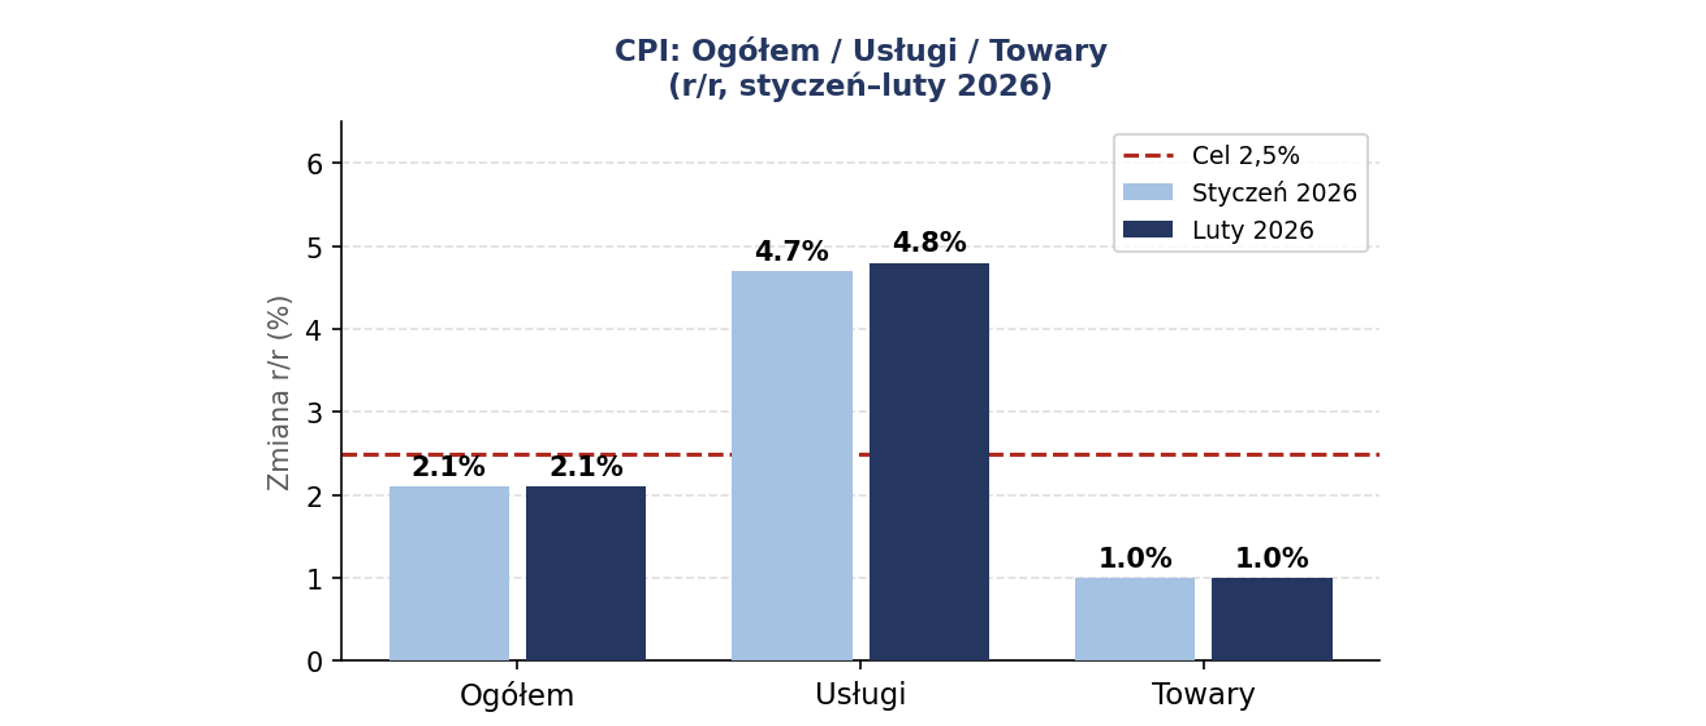
Wykres 2. CPI – ogółem, usługi, towary (r/r), styczeń–luty 2026. Źródło: GUS.
Implikacja dla analizy inflacji bazowej
Wysoka inflacja usługowa (4,8% r/r) jest kluczowym składnikiem inflacji bazowej (po wyłączeniu energii i żywności), którą RPP obserwuje jako wskaźnik trwałości procesów inflacyjnych. Obniżanie inflacji CPI ogółem do <2,5% przy wciąż wysokiej inflacji usługowej tworzy asymetryczne ryzyko: przedwczesne obniżki stóp mogłyby utrwalić presję usługową.
Inflacja w Polsce 2026 według kategorii COICOP
Kategorie z najwyższą dynamiką cen r/r:
- Napoje alkoholowe i wyroby tytoniowe: +6,9% (efekt akcyzowy)
- Edukacja: +6,1%
- Restauracje i usługi zakwaterowania: +4,8%
- Zdrowie: +4,8%
- Użytkowanie mieszkania (media, energia, gaz): +4,3%
Kategorie z deflacją lub niską inflacją:
- Transport: −5,8% r/r (efekt niższych cen paliw)
- Odzież i obuwie: −3,4%
- Wyposażenie mieszkania: −1,3%
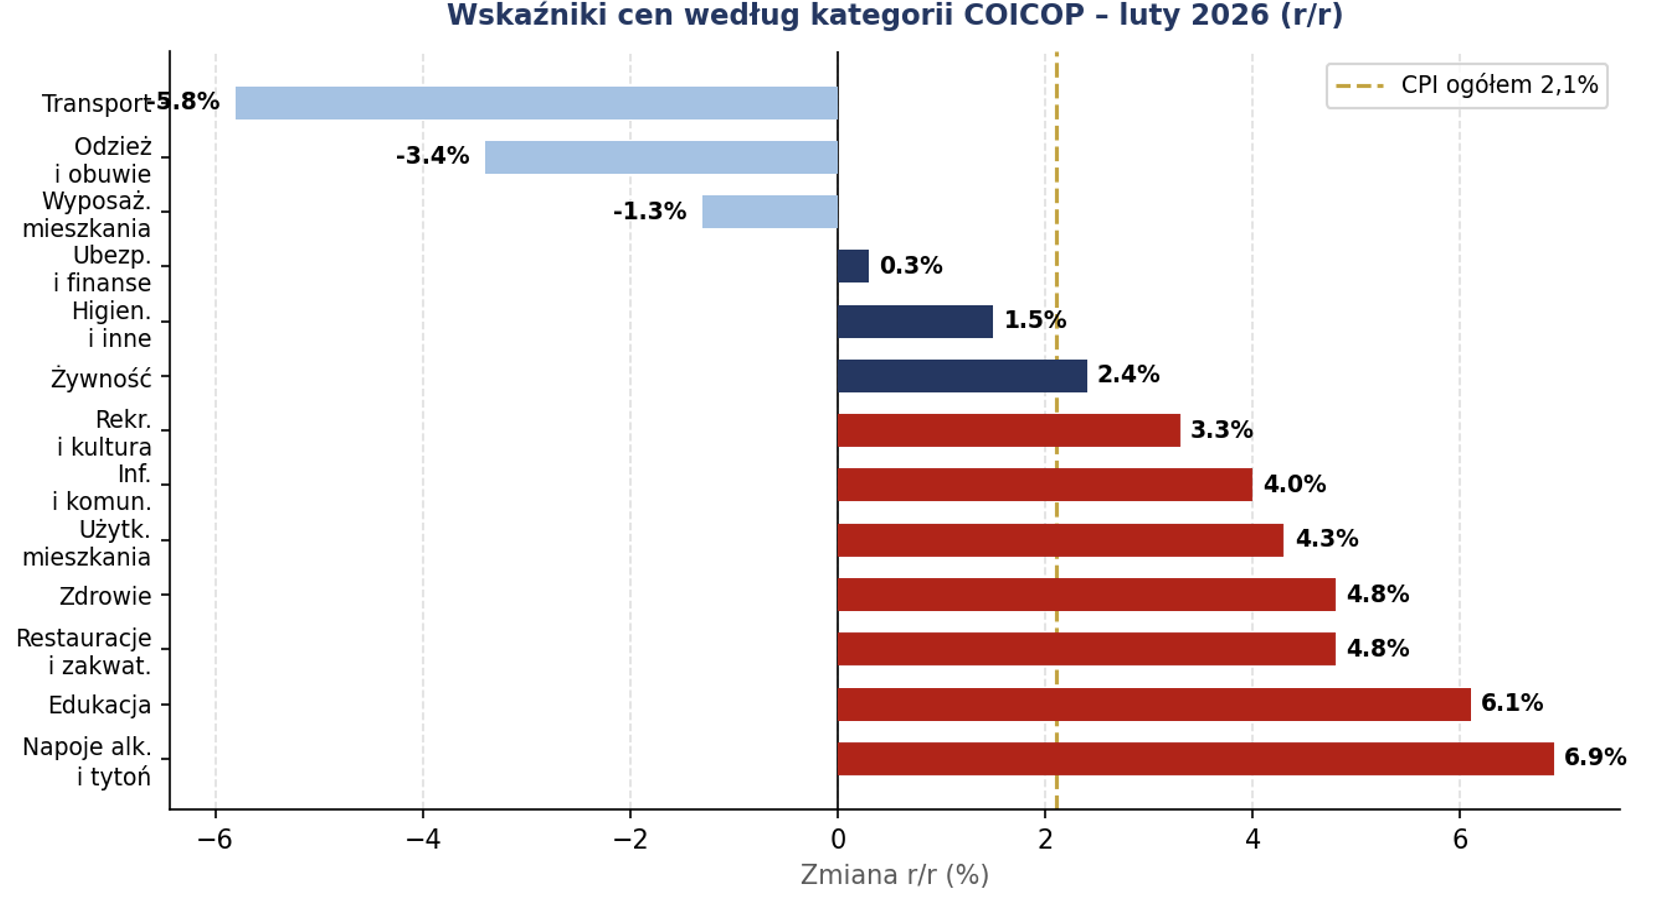
Wykres 3. CPI według kategorii COICOP – luty 2026 (r/r, % zmiana). Źródło: GUS.
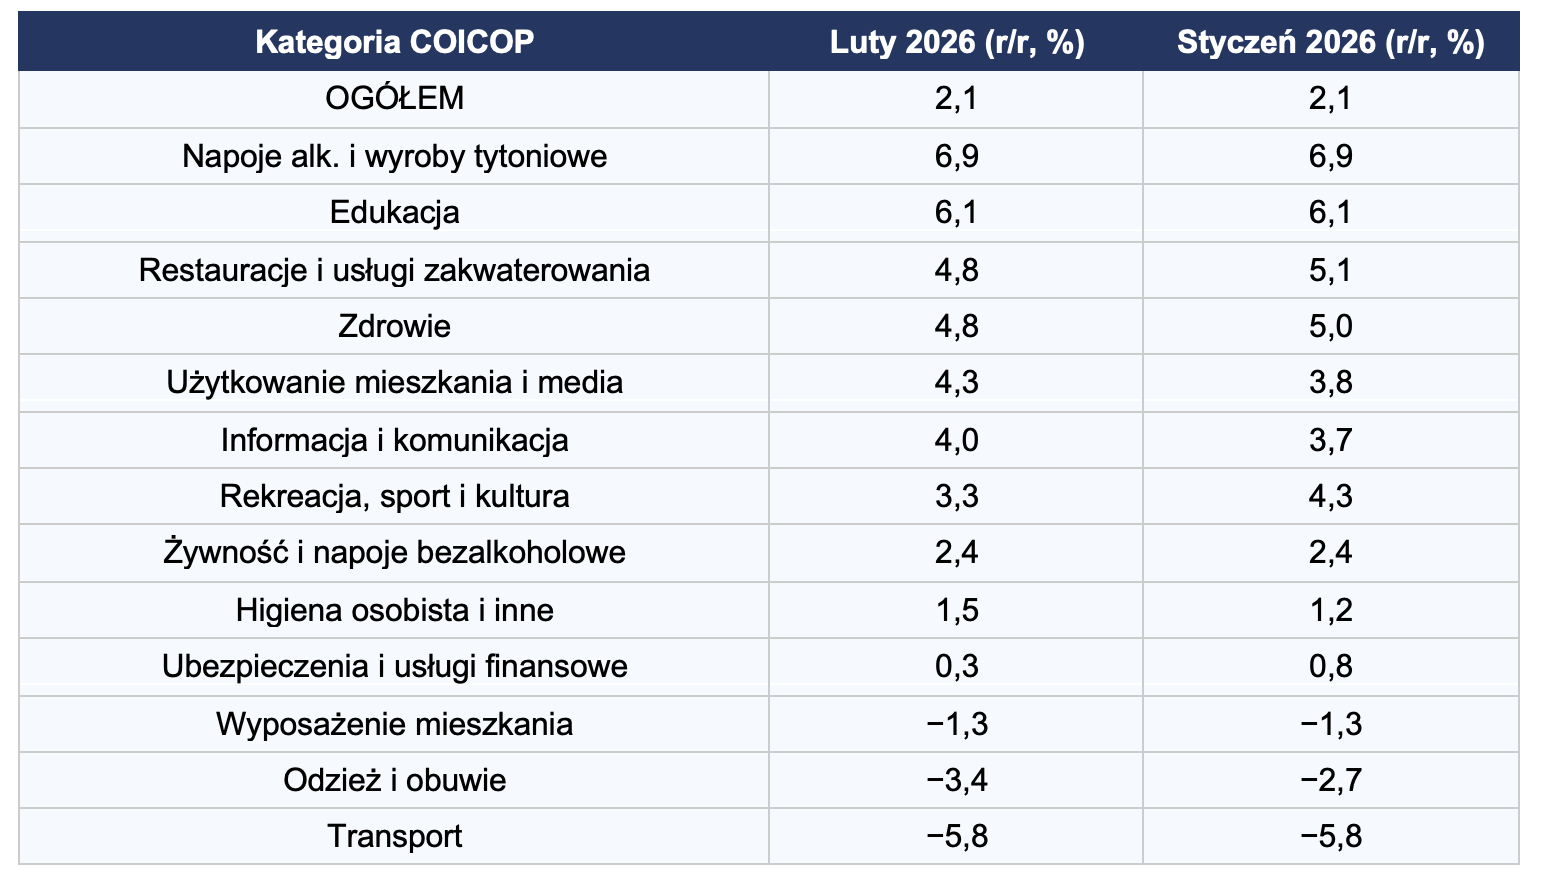
Źródło: GUS, Wskaźniki CPI luty 2026 r. Nowa klasyfikacja COICOP 2018.
Inflacja w Polsce 2026
Główne wnioski i implikacje dla polityki pieniężnej RPP:
- CPI na poziomie 2,1% r/r – poniżej celu NBP (2,5%) – daje formalne uzasadnienie do rozważenia łagodzenia polityki pieniężnej, jednak inflacja usługowa na poziomie 4,8% stanowi istotny czynnik ostrożności.
- Deflacja w transporcie (−5,8%) wynika głównie z niskich cen ropy naftowej – jest komponentem zewnętrznym, który może ulec odwróceniu.
- Wzrost cen w kategorii Użytkowanie mieszkania (+4,3%) ma charakter strukturalny (taryfy energetyczne, koszty utrzymania zasobów mieszkaniowych).
- Nowy system wag (COICOP 2018) zwiększył relatywne znaczenie wydatków mieszkaniowych i zdrowotnych w koszyku – istotny czynnik przy interpretacji trendów CPI w porównaniu z poprzednimi latami.
- Dla RPP: dane lutowe potwierdzają scenariusz „miękkiego lądowania” inflacji, lecz nie eliminują ryzyka upside ze strony inflacji usługowej i presji płacowej przy napiętym rynku pracy.
Inflacja w Polsce w sierpniu 2026 [aktualizacja]
Według szybkiego szacunku Głównego Urzędu Statystycznego ceny towarów i usług konsumpcyjnych były w sierpniu o 3,4 proc. wyższe niż w analogicznym miesiącu 2025 r., a wobec lipca wzrosły o 0,4 proc. Odczyt roczny znalazł się więc zaledwie 0,1 pkt proc. poniżej górnej granicy pasma odchyleń od celu NBP, wyznaczonej na 3,5 proc. Miesiąc wcześniej inflacja wynosiła 3,0 proc., w czerwcu 2,5 proc., natomiast na początku 2026 r. pozostawała na poziomie 2,1 proc., co oznacza, że widoczne wiosną uspokojenie dynamiki cen nie utrzymało się do końca wakacji.
Skala zaskoczenia jest ważna dla oceny danych, ponieważ sondaż prognoz PAP Biznes wskazywał na 3,1 proc. rok do roku i 0,1 proc. miesiąc do miesiąca. Ekonomista PKO BP przewidywał 3,2 proc., Bank Millennium również zakładał 3,2 proc., a ekonomiści Erste byli bliżej wyniku GUS z prognozą 3,3 proc. Różnica między odczytem a konsensusem wyniosła zatem 0,3 pkt proc. w ujęciu rocznym, zaś miesięczny wzrost cen był czterokrotnie większy od mediany oczekiwań.
Paliwa podbijają wskaźnik żywność tanieje
Za sierpniową średnią kryją się kierunki zmian, których nie da się opisać jednym słowem „drożyzna”. Paliwa i smary do prywatnych środków transportu podrożały o 24,2 proc. rok do roku oraz o 5,2 proc. wobec lipca, ceny energii elektrycznej, gazu i innych paliw wzrosły odpowiednio o 4,1 proc. i 0,3 proc., natomiast żywność i napoje bezalkoholowe były tańsze o 0,9 proc. niż przed rokiem i o 0,7 proc. niż miesiąc wcześniej. Tak duża rozpiętość pokazuje, że sierpniowe przyspieszenie miało wyraźnie nierówną strukturę.
W praktyce ta sama inflacja ogółem może być odczuwana zupełnie inaczej przez mieszkańca dużego miasta korzystającego z transportu publicznego i przez rodzinę z mniejszej miejscowości, która codziennie dojeżdża samochodem. Spadek cen żywności poprawia sytuację gospodarstw o niskich dochodach, ponieważ produkty spożywcze zajmują w ich budżetach relatywnie dużą część, ale koszt paliwa szczególnie obciąża osoby pozbawione realnej alternatywy transportowej. Uśredniony CPI dobrze opisuje gospodarkę, lecz nie jest rachunkiem żadnego konkretnego gospodarstwa domowego.
Co sierpniowy odczyt oznacza dla RPP
Jedna publikacja nie rozstrzyga o zmianie trendu, zwłaszcza że szybki szacunek obejmuje tylko kilka głównych grup i zostanie uzupełniony pełnym zestawem danych 15 września. Dla Rady Polityki Pieniężnej kluczowe będzie ustalenie, czy wzrost pozostał skoncentrowany w paliwach, czy zaczął przenikać do cen usług, transportu towarów i oczekiwań inflacyjnych. Znaczenie ma również inflacja bazowa, ponieważ lepiej niż wskaźnik ogółem pokazuje trwałość presji cenowej po wyłączeniu najbardziej zmiennych pozycji.
Niezależność banku centralnego
Ostrożność RPP można odczytywać w szerszym kontekście niezależności banku centralnego i wiarygodności jego zobowiązania do utrzymania wartości pieniądza. Jeżeli gospodarstwa domowe i przedsiębiorstwa uznają wzrost paliw za przejściowy, jego wpływ na pozostałe ceny może być ograniczony, lecz utrwalenie oczekiwań wyższej inflacji zwiększa ryzyko podwyżek płac i cenników. Dlatego wynik 3,4 proc. zmniejsza przestrzeń do szybkich obniżek stóp, choć sam w sobie nie przesądza jeszcze o ich podwyższeniu.
Polacy znów zaczęli oszczędzać
Kondycji gospodarstw domowych nie należy przy tym oceniać wyłącznie przez bieżący CPI. Dane o budżetach rodzin pokazały, że przeciętny dochód rozporządzalny w 2025 r. wzrósł do 3500 zł na osobę, wydatki wyniosły 2015 zł, a ich udział w dochodzie spadł do 57,6 proc., co zwiększyło zdolność wielu Polaków do odkładania pieniędzy. Paliwowy skok może jednak osłabić tę poprawę w grupach, które ponoszą wysokie koszty dojazdów.
Najważniejsze pytanie na wrzesień dotyczy zatem nie tego, czy wskaźnik chwilowo przekroczy 3,5 proc., ale jak szeroko podwyżki paliw rozleją się po gospodarce. Przewoźnicy, rolnicy, handel i usługi korzystające z transportu mogą stopniowo przenosić wyższe koszty na klientów, jednak skala tego mechanizmu zależy od konkurencji, marż oraz trwałości szoku surowcowego. Dopiero szczegółowe dane GUS, odczyt inflacji bazowej NBP i kolejne miesiące pozwolą odróżnić jednorazowe przesunięcie od ponownego rozpędzenia procesu inflacyjnego.
Oprac. AJ